

تصور کنید دو طرح تأمین مالی جمعی روی میز یک سرمایهگذار قرار گرفته است. هر دو به سرمایهای تقریباً مشابه نیاز دارند، هر دو بازار مشخصی دارند و هر دو بازده جذابی پیشنهاد میکنند. در نگاه اول شاید انتخاب میان آنها ساده به نظر برسد؛ طرحی که سود بیشتری وعده میدهد، منطقیتر به نظر میرسد. اما سرمایهگذار حرفهای معمولاً از همین نقطه تصمیمگیری را متوقف میکند.
سؤال اصلی او این نیست که «کدام طرح سود بیشتری دارد؟» بلکه این است که کدام طرح، ریسک قابلقبولتری در برابر بازده مورد انتظار ایجاد میکند؟
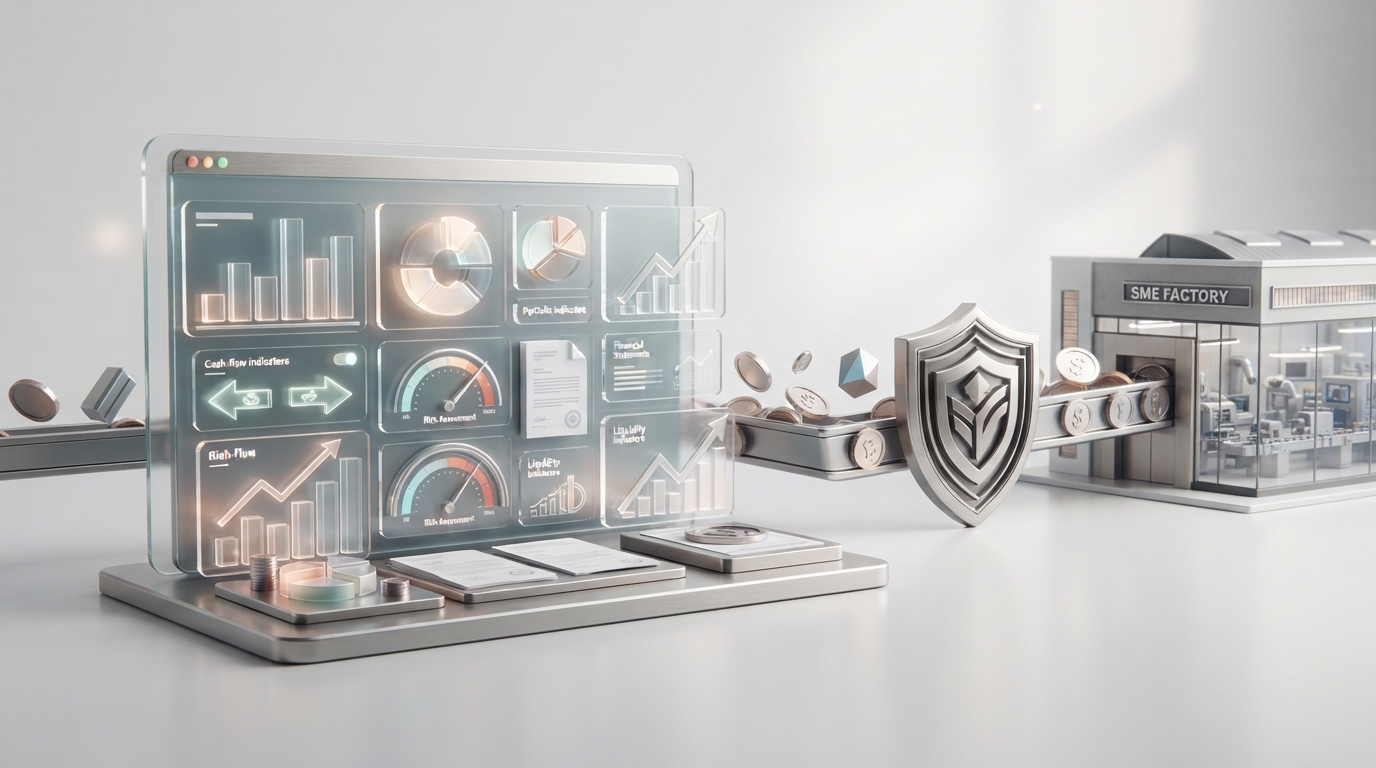
در واقع، تحلیل ریسک طرح تأمین مالی جمعی برای سرمایهگذاران فرآیندی بسیار فراتر از مشاهده درصد سود یا مبلغ موردنیاز یک کسبوکار است. سرمایهگذار باید بفهمد منابع مالی دقیقاً کجا مصرف میشوند، کسبوکار چگونه درآمد ایجاد میکند، برنامه بازپرداخت بر چه مبنایی طراحی شده، چه تضامینی وجود دارد و اگر بخشی از فرضیات طرح محقق نشود، چه حاشیه امنی برای سرمایه او باقی میماند.
تأمین مالی جمعی در این میان یک ویژگی مهم دارد: سرمایهگذار معمولاً مستقیماً وارد مدیریت کسبوکار نمیشود و تصمیم خود را بر مبنای اطلاعات ارائهشده، ساختار طرح، تضامین، برنامه عملیاتی و سازوکار نظارت اتخاذ میکند. بنابراین کیفیت تحلیل پیش از سرمایهگذاری اهمیت دوچندانی پیدا میکند.
این مقاله تلاش میکند نگاه یک سرمایهگذار حرفهای را بازسازی کند؛ نگاهی که به جای خیره شدن به یک عدد، رابطه میان چندین عدد، فرض و واقعیت را بررسی میکند.
ریسک در تأمین مالی جمعی دقیقاً به چه معناست؟
وقتی از ریسک سرمایهگذاری صحبت میکنیم، معمولاً ذهن به سمت یک مفهوم ساده میرود: «ممکن است پولم را از دست بدهم.» اما در تحلیل حرفهای، ریسک مفهوم بسیار گستردهتری دارد.
ریسک یعنی احتمال اینکه نتیجه واقعی یک طرح با نتیجهای که در زمان سرمایهگذاری انتظار داشتهایم متفاوت باشد. این تفاوت میتواند در میزان فروش، زمان تولید، هزینه مواد اولیه، وصول مطالبات، حاشیه سود، زمان بازپرداخت یا حتی شرایط بازار ایجاد شود.
برای مثال، شرکتی ممکن است برای تأمین سرمایه در گردش خود به ۲۰ میلیارد تومان منابع نیاز داشته باشد. اگر سرمایه در گردش صرف خرید مواد اولیه شود، تحلیل ریسک صرفاً به این سؤال محدود نمیشود که «آیا شرکت محصول خود را میفروشد؟» سرمایهگذار باید بداند مواد اولیه با چه قیمتی خریداری میشود، چرخه تولید چقدر طول میکشد، محصول چه زمانی به فروش میرسد، مشتری چه زمانی وجه را پرداخت میکند و شرکت چگونه از محل این جریان نقدی اصل سرمایه و بازده سرمایهگذاران را تسویه خواهد کرد.
در نتیجه، ریسک یک طرح را باید بهصورت یک زنجیره دید، نه یک عدد.
ریسک واقعی جایی شکل میگیرد که یکی از حلقههای زنجیره برنامه عملیاتی، تولید، فروش و جریان نقدی نتواند مطابق انتظار عمل کند.
تحلیل ریسک طرح تأمین مالی جمعی برای سرمایهگذاران از کجا شروع میشود؟
سرمایهگذار حرفهای معمولاً تحلیل را از خودِ محصول یا حتی درصد سود آغاز نمیکند. نقطه شروع، فهمیدن «منطق اقتصادی طرح» است.
یک طرح تأمین مالی جمعی باید بتواند به یک سؤال ساده پاسخ دهد: چرا این کسبوکار به این مقدار سرمایه نیاز دارد و این سرمایه چگونه قرار است برای کسبوکار ارزش اقتصادی ایجاد کند؟
این سؤال اهمیت زیادی دارد؛ زیرا تفاوت میان «نیاز واقعی به سرمایه» و «نیاز ظاهری به سرمایه» میتواند بسیار زیاد باشد.
فرض کنید یک شرکت برای توسعه تولید درخواست جذب سرمایه کرده است. اگر منابع جدید واقعاً باعث افزایش ظرفیت تولید، خرید مواد اولیه، کاهش زمان تولید یا پاسخگویی به سفارشهای قطعی شوند، سرمایه جذبشده در مسیر ایجاد درآمد قرار میگیرد. اما اگر همان منابع صرف پوشش هزینههایی شوند که ارتباط مستقیمی با هدف طرح ندارند، ریسک افزایش پیدا میکند.
به همین دلیل، سرمایهگذار باید میان مبلغ موردنیاز، هدف تأمین مالی و برنامه عملیاتی ارتباط منطقی پیدا کند.
این همان جایی است که مصرف منابع مطابق طرح اهمیت پیدا میکند. سرمایهای که برای یک هدف مشخص جذب شده است، نباید بدون منطق اقتصادی به هزینهای دیگر منتقل شود. شفافیت در این زمینه یکی از پایههای اعتماد سرمایهگذاران است.
پشت درصد سود چه چیزی قرار دارد؟
یکی از رایجترین خطاهای سرمایهگذاران تازهکار این است که درصد سود را بهعنوان نقطه شروع و پایان تحلیل در نظر بگیرند.
فرض کنید طرح «الف» بازده مورد انتظار سالانه ۴۰ درصد و طرح «ب» بازده مورد انتظار ۳۰ درصد دارد. آیا طرح الف الزاماً گزینه بهتری است؟
خیر.
بازده به تنهایی معنا ندارد؛ بازده باید در کنار ریسک تفسیر شود.
اگر طرح اول به کسبوکاری تعلق داشته باشد که جریان نقدی نامطمئن، وابستگی شدید به یک مشتری، نوسان بالا در هزینههای تولید و پوشش ضعیف تضامین دارد، سود بیشتر ممکن است صرفاً قیمت ریسک بیشتر باشد.
در مقابل، اگر طرح دوم از جریان درآمدی قابلپیشبینیتر، برنامه بازپرداخت روشن، تضامین مناسب و سابقه عملیاتی قوی برخوردار باشد، ممکن است بازده پایینتر آن در مقابل ریسک کمتر، انتخاب منطقیتری باشد.
در ادبیات مالی، سرمایهگذار در حقیقت به دنبال بازده تعدیلشده بر اساس ریسک است، نه بیشترین بازده اسمی.
به زبان سادهتر، سؤال درست این نیست که «چقدر سود میگیرم؟» بلکه این است که «در برابر ریسکی که میپذیرم، چه بازدهی دریافت میکنم؟»
صورتهای مالی چه چیزی را درباره ریسک طرح نشان میدهند؟
صورتهای مالی برای بسیاری از سرمایهگذاران در نگاه اول مجموعهای از اعداد پیچیده هستند؛ اما در واقع میتوانند داستان اقتصادی یک کسبوکار را روایت کنند.
در تحلیل یک طرح تأمین مالی جمعی، رشد فروش بهتنهایی کافی نیست. باید دید این رشد چگونه به سود و سپس به جریان نقدی تبدیل شده است.
ممکن است فروش یک شرکت در چند سال گذشته رشد قابلتوجهی داشته باشد، اما همزمان مطالبات آن نیز بهشدت افزایش یافته باشد. در چنین شرایطی، روی کاغذ کسبوکار در حال رشد است، اما نقدینگی ممکن است تحت فشار قرار داشته باشد.
از طرف دیگر، سود حسابداری الزاماً معادل وجه نقد در دسترس نیست. سرمایهگذار باید به این موضوع توجه کند که شرکت چگونه منابع خود را مدیریت میکند و آیا جریان نقدی عملیاتی آن با تعهدات پیشرو تناسب دارد یا خیر.
نسبت بدهی، حاشیه سود، روند فروش، سود عملیاتی، سرمایه در گردش و وضعیت مطالبات و بدهیها همگی میتوانند سرنخهایی درباره کیفیت کسبوکار ارائه دهند.
در نتیجه، صورت مالی نباید صرفاً برای پیدا کردن یک «عدد خوب» خوانده شود. مهمتر از مقدار یک شاخص، روند آن و ارتباط آن با مدل کسبوکار است.
سرمایه در گردش؛ جایی که بسیاری از ریسکها پنهان میشوند
بخش قابلتوجهی از طرحهای تأمین مالی جمعی با هدف تأمین سرمایه در گردش شکل میگیرند. این موضوع به خودی خود نه مثبت است و نه منفی؛ مسئله این است که سرمایه در گردش قرار است چه مشکلی را حل کند.
سرمایه در گردش میتواند برای خرید مواد اولیه، تأمین موجودی، انجام سفارشهای جدید یا عبور از فاصله زمانی میان تولید و دریافت وجه از مشتری استفاده شود.
برای مثال، شرکتی را در نظر بگیرید که سفارشهای قطعی دارد اما برای خرید مواد اولیه نقدینگی کافی ندارد. در چنین شرایطی، تأمین سرمایه در گردش میتواند مستقیماً ظرفیت درآمدزایی شرکت را فعال کند.
اما اگر شرکت منابع جدید را برای جبران کسریهای مزمن نقدینگی یا پوشش تعهدات گذشته مصرف کند، ماهیت ریسک متفاوت خواهد بود.
سرمایهگذار باید تشخیص دهد که سرمایه جدید موتور رشد را روشن میکند یا صرفاً یک مشکل قدیمی را به آینده منتقل میکند.
این تفاوت ظریف، یکی از مهمترین بخشهای تحلیل طرحهای تأمین مالی جمعی است.
برنامه عملیاتی طرح؛ نقشهای که باید با اعداد هماهنگ باشد
هر طرح سرمایهگذاری یک روایت دارد؛ اما سرمایهگذار نباید فقط روایت را بخواند. باید بررسی کند که آیا اعداد نیز همان داستان را تأیید میکنند یا خیر.
اگر کسبوکاری اعلام میکند با جذب سرمایه قصد دارد ظرفیت تولید را دو برابر کند، باید مشخص باشد که این افزایش ظرفیت چگونه اتفاق میافتد. آیا تجهیزات جدید خریداری میشود؟ مواد اولیه بیشتری تهیه خواهد شد؟ نیروی انسانی افزایش پیدا میکند؟ بازار فروش این ظرفیت جدید وجود دارد؟
برنامه عملیاتی خوب باید بتواند فاصله میان «جذب سرمایه» و «ایجاد درآمد» را توضیح دهد.
در یک طرح تأمین مالی جمعی، این فاصله اهمیت زیادی دارد؛ زیرا سرمایهگذار منابع خود را امروز در اختیار کسبوکار قرار میدهد اما بازده مورد انتظار در آینده ایجاد میشود.
هرچه این مسیر شفافتر باشد، ارزیابی ریسک نیز دقیقتر خواهد بود.
تضامین؛ سپر هستند، اما جایگزین تحلیل نیستند
تضامین یکی از مهمترین عناصر ارزیابی ریسک در تأمین مالی جمعی هستند، اما یک سوءبرداشت رایج وجود دارد: برخی سرمایهگذاران تصور میکنند وجود ضمانت به معنای حذف کامل ریسک است.
در حالی که ضمانت، بخشی از ساختار مدیریت ریسک است، نه جایگزین آن.
سرمایهگذار باید بداند تضمین توسط چه نهادی ارائه شده، چه میزان از تعهدات را پوشش میدهد، شرایط استفاده از آن چیست و در صورت بروز مشکل، فرآیند وصول چگونه خواهد بود.
از این منظر، تضامین باید در کنار کیفیت کسبوکار، توان بازپرداخت و ساختار طرح تحلیل شوند.
در چارچوب دستورالعمل تأمین مالی جمعی فرابورس نیز ساختار تضامین و الزامات مرتبط با طرحها اهمیت ویژهای دارد. بنابراین سرمایهگذار نباید صرفاً به عبارت «دارای ضمانت» اکتفا کند؛ بلکه باید ماهیت و کیفیت این پوشش را درک کند.
در یک تحلیل حرفهای، ضمانت یک لایه حفاظتی است؛ اما تحلیل کسبوکار همچنان لایه اول تصمیمگیری باقی میماند.
اگر فروش کمتر از پیشبینی باشد چه اتفاقی میافتد؟
یکی از بهترین روشها برای تحلیل ریسک، انجام سناریوسازی است.
به جای اینکه سرمایهگذار فقط سناریوی اصلی طرح را بررسی کند، باید از خود بپرسد اگر بخشی از فرضیات محقق نشود، چه اتفاقی میافتد؟
فرض کنید برنامه طرح بر مبنای فروش ۱۰۰ میلیارد تومان در یک دوره مشخص تنظیم شده است. اگر فروش به ۸۰ میلیارد تومان برسد چه میشود؟ اگر قیمت مواد اولیه ۱۵ درصد افزایش پیدا کند چطور؟ اگر وصول مطالبات مشتریان دو ماه به تأخیر بیفتد چه اثری بر نقدینگی خواهد داشت؟
این روش همان چیزی است که در تحلیل مالی بهعنوان تحلیل حساسیت و سناریو شناخته میشود.
هدف آن پیشبینی دقیق آینده نیست. آینده ذاتاً نامطمئن است. هدف این است که بفهمیم کسبوکار در برابر انحراف از برنامه چقدر تابآوری دارد.
یک کسبوکار سالم الزاماً کسبوکاری نیست که هیچگاه با انحراف مواجه نمیشود؛ بلکه کسبوکاری است که در برابر انحرافهای معقول، ساختار مالی و عملیاتی آن همچنان قابل مدیریت باقی میماند.
گزارشهای دورهای چرا برای سرمایهگذار مهماند؟
تصمیم سرمایهگذاری در لحظه ورود به طرح پایان نمییابد. از همان لحظهای که سرمایهگذار وارد یک طرح میشود، کیفیت گزارشدهی و شفافیت اطلاعات اهمیت پیدا میکند.
گزارشهای دورهای به سرمایهگذار کمک میکنند بفهمد آیا مسیر اجرای طرح مطابق برنامه پیش میرود یا خیر.
برای مثال، اگر هدف طرح خرید مواد اولیه و افزایش تولید باشد، گزارشهای دورهای میتوانند تصویری از میزان پیشرفت خرید، تولید، فروش و مصرف منابع ارائه دهند.
این گزارشها علاوه بر نقش نظارتی، یک کارکرد مهمتر نیز دارند: اعتماد را قابلاندازهگیری میکنند.
اعتماد در سرمایهگذاری صرفاً یک احساس نیست. اعتماد زمانی شکل میگیرد که اطلاعات بهموقع، قابلبررسی و منطبق با عملکرد واقعی ارائه شود.
در تأمین مالی جمعی، این موضوع اهمیت بیشتری دارد؛ زیرا سرمایهگذاران متعددی در یک طرح حضور دارند و کیفیت ارتباط میان کسبوکار و سرمایهگذاران میتواند مستقیماً بر اعتبار آن طرح و پلتفرم اثر بگذارد.
از روی مصرف منابع چگونه میتوان ریسک را سنجید؟
یک سرمایهگذار حرفهای به این سؤال توجه ویژهای دارد که «پول دقیقاً کجا رفته است؟»
فرض کنید یک شرکت ۳۰ میلیارد تومان سرمایه جذب کرده و اعلام کرده است که تمام منابع برای خرید مواد اولیه اختصاص پیدا میکند. اگر در ادامه مشخص شود بخش قابلتوجهی از منابع در هزینههایی خارج از برنامه مصرف شده، حتی اگر شرکت در نهایت سودآور باشد، ریسک سرمایهگذاری از منظر حاکمیت منابع افزایش پیدا کرده است.
ممنوعیت هزینهکرد خارج از طرح فقط یک الزام اداری نیست؛ یک ابزار مدیریت ریسک است.
زیرا وقتی هدف مصرف منابع مشخص باشد، سرمایهگذار میتواند رابطه میان پول پرداختشده و نتیجه مورد انتظار را بررسی کند.
اگر این رابطه از بین برود، ارزیابی عملکرد نیز دشوار میشود.
به همین دلیل، شفافیت در مصرف منابع یکی از پایههای مهم اعتماد سرمایهگذاران در تأمین مالی جمعی محسوب میشود.
نقدینگی؛ تفاوت میان «سودآوری» و «توان پرداخت»
ممکن است یک کسبوکار روی کاغذ سودآور باشد اما در یک مقطع زمانی نتواند تعهدات خود را پرداخت کند.
این مسئله به تفاوت میان سودآوری و نقدینگی برمیگردد.
برای سرمایهگذار، زمانبندی جریان نقدی اهمیت زیادی دارد. اگر شرکت قرار است در پایان دوره اصل سرمایه و بازده را پرداخت کند، باید مشخص باشد این وجه از چه محل و در چه زمانی تأمین خواهد شد.
آیا فروش محصولات پیش از سررسید انجام میشود؟ آیا مشتریان وجه را بهموقع پرداخت میکنند؟ آیا موجودی کالا قابل تبدیل سریع به نقد است؟ آیا شرکت همزمان تعهدات سنگین دیگری دارد؟
این سؤالات کمک میکنند سرمایهگذار به جای تمرکز صرف بر سود حسابداری، توان واقعی کسبوکار برای مدیریت نقدینگی را بررسی کند.
در بسیاری از مواقع، ریسک یک طرح نه از نبود سود، بلکه از ناهماهنگی زمان ورود و خروج پول ایجاد میشود.
یک کسبوکار خوب لزوماً یک طرح سرمایهگذاری خوب نیست
این نکته از مهمترین تمایزهایی است که سرمایهگذاران باید در نظر داشته باشند.
ممکن است یک شرکت کسبوکار بسیار خوبی داشته باشد، بازار مناسبی در اختیار داشته باشد و حتی سابقه عملکرد قابلقبولی داشته باشد؛ اما ساختار یک طرح تأمین مالی مشخص برای سرمایهگذار الزاماً مناسب نباشد.
برای مثال، ممکن است میزان سرمایه موردنیاز بیش از ظرفیت بازپرداخت باشد یا زمانبندی بازپرداخت با چرخه درآمدی شرکت همخوانی نداشته باشد.
بنابراین دو موضوع باید جداگانه بررسی شوند:
آیا این کسبوکار خوب است؟
و
آیا این طرح تأمین مالی برای سرمایهگذاری مناسب است؟
پاسخ سؤال اول به کیفیت شرکت مربوط میشود؛ پاسخ سؤال دوم به رابطه میان مبلغ سرمایهگذاری، بازده، مدت، جریان نقدی، تضامین و ریسک مربوط است.
این تفکیک میتواند کیفیت تصمیم سرمایهگذاری را به شکل محسوسی افزایش دهد.
سرمایهگذار حرفهای چه چیزی را مقایسه میکند؟
در نهایت، تصمیم سرمایهگذاری معمولاً میان چند طرح شکل میگیرد. در این مرحله، مقایسه مستقیم بسیار مهم است.
سرمایهگذار میتواند هر طرح را از چند زاویه ببیند: کیفیت کسبوکار، هدف مصرف سرمایه، سابقه عملکرد، میزان وابستگی به بازار یا مشتری خاص، وضعیت نقدینگی، برنامه عملیاتی، بازده مورد انتظار، مدت سرمایهگذاری و کیفیت تضامین.
اما نکته مهم این است که این عوامل نباید بهصورت جدا از هم بررسی شوند.
فرض کنید طرحی بازده ۴۵ درصدی ارائه میکند اما دوره وصول مطالبات شرکت بسیار طولانی است. در مقابل، طرحی دیگر بازده ۳۵ درصدی دارد ولی جریان فروش و نقدینگی آن قابلپیشبینیتر است.
انتخاب حرفهای لزوماً انتخاب طرح اول نیست.
در واقع، سرمایهگذار باید به دنبال ترکیب بهینه ریسک، بازده، نقدشوندگی زمانی و کیفیت پوشش تعهدات باشد.
آیا همه ریسکها قابل حذف هستند؟
خیر. و اتفاقاً پذیرش همین واقعیت یکی از نشانههای بلوغ سرمایهگذاری است.
هیچ تحلیل مالی نمیتواند آینده را با قطعیت پیشبینی کند. بازار تغییر میکند، هزینهها افزایش مییابند، مشتریان رفتار متفاوتی نشان میدهند و شرایط اقتصادی ممکن است مفروضات اولیه را تغییر دهد.
هدف ارزیابی ریسک، حذف کامل عدمقطعیت نیست.
هدف این است که سرمایهگذار بداند کدام ریسکها را میپذیرد، اندازه آنها چقدر است و چه سازوکاری برای کاهش اثر آنها وجود دارد.
در تأمین مالی جمعی، این نگاه اهمیت ویژهای دارد. سرمایهگذار باید میان ریسک عملیاتی کسبوکار، ریسک بازار، ریسک نقدینگی، ریسک اجرای برنامه و ریسک بازپرداخت تمایز قائل شود.
تضامین میتوانند بخشی از ریسک را پوشش دهند، نظارت میتواند ریسک انحراف از برنامه را کاهش دهد و شفافیت اطلاعات میتواند ریسک اطلاعاتی را محدود کند؛ اما هیچکدام به معنای حذف کامل ریسک نیستند.
نقش پلتفرم در کاهش عدمقطعیت اطلاعاتی
یکی از مهمترین کارکردهای پلتفرم تأمین مالی جمعی، ایجاد یک چارچوب منظم برای ارائه و ارزیابی اطلاعات طرح است.
سرمایهگذار معمولاً متخصص همه حوزهها نیست. ممکن است یک سرمایهگذار دانش مالی خوبی داشته باشد اما در حوزه دارویی، تجهیزات صنعتی یا فناوری اطلاعات تخصص عمیقی نداشته باشد.
در چنین شرایطی، ارزیابی حرفهای طرح، بررسی اطلاعات مالی و عملیاتی، کنترل مستندات و ایجاد سازوکار گزارشدهی میتواند عدمقطعیت اطلاعاتی را کاهش دهد.
جهش کراد نیز در همین چارچوب، تأمین مالی جمعی را صرفاً بهعنوان یک ابزار تأمین پول نمیبیند؛ بلکه کیفیت اطلاعات، ارزیابی طرح، شفافیت و ساختار مناسب سرمایهگذاری را بخش مهمی از فرآیند میداند.
در نهایت، سرمایهگذار باید خودش نیز مسئولیت تصمیم خود را بپذیرد و اطلاعات طرح را با دقت بررسی کند. پلتفرم میتواند بستر شفافتر و ساختاریافتهتری ایجاد کند، اما تصمیم سرمایهگذاری همچنان نیازمند تحلیل است.
برای متقاضیان جذب سرمایه، این تحلیل چه پیامی دارد؟
این موضوع فقط برای سرمایهگذاران اهمیت ندارد. متقاضیان جذب سرمایه نیز باید بدانند سرمایهگذاران چگونه به طرح آنها نگاه میکنند.
اگر یک کسبوکار میخواهد از طریق تأمین مالی جمعی سرمایه جذب کند، نباید صرفاً روی جذابیت محصول یا اندازه بازار تمرکز کند.
سرمایهگذار میخواهد بداند پول او چه تغییری در کسبوکار ایجاد میکند.
اگر منابع برای سرمایه در گردش هستند، باید مشخص باشد چه مقدار سرمایه در چه بخشهایی مصرف خواهد شد. اگر هدف توسعه تولید است، باید رابطه میان سرمایه جدید و ظرفیت تولید روشن باشد. اگر منابع برای توسعه بازار اختصاص مییابند، باید مشخص شود افزایش فروش چگونه اتفاق خواهد افتاد.
هرچه این زنجیره شفافتر باشد، سرمایهگذار راحتتر میتواند ریسک را ارزیابی کند.
به بیان دیگر، طرح خوب طرحی نیست که فقط ریسکهای خود را پنهان کند؛ طرح خوب طرحی است که بتواند ریسکها را شناسایی، توضیح و مدیریت کند.
یک چارچوب ساده برای تصمیمگیری سرمایهگذار
اگر بخواهیم تمام این بحث را به یک فرآیند عملی تبدیل کنیم، سرمایهگذار میتواند پیش از ورود به یک طرح تأمین مالی جمعی، پنج سؤال اساسی از خود بپرسد.
اول اینکه آیا مدل کسبوکار و بازار آن را میفهمم و آیا ادعای رشد شرکت با شواهد عملیاتی آن سازگار است؟
دوم اینکه سرمایه جذبشده دقیقاً در چه مسیری مصرف میشود و آیا این مصرف مستقیماً با ایجاد درآمد یا حفظ عملیات شرکت ارتباط دارد؟
سوم اینکه جریان نقدی آینده چگونه شکل میگیرد و آیا شرکت توان مدیریت تعهدات خود را در زمان سررسید دارد؟
چهارم اینکه اگر بخشی از برنامه محقق نشود، چه حاشیه امنی وجود دارد و تضامین چگونه از سرمایهگذار حمایت میکنند؟
و پنجم اینکه بازده مورد انتظار در برابر مجموع ریسکهای طرح، جذاب و منطقی هست یا خیر؟
اگر پاسخ این پنج سؤال روشن نباشد، صرفاً جذاب بودن درصد سود نمیتواند دلیل کافی برای سرمایهگذاری باشد.
سوالات متداول
آیا درصد سود بالا به معنای مناسبتر بودن طرح تأمین مالی جمعی است؟
خیر. بازده مورد انتظار باید در کنار میزان ریسک، کیفیت کسبوکار، جریان نقدی، مدت سرمایهگذاری و تضامین بررسی شود. سود بالاتر ممکن است در برخی موارد در مقابل پذیرش ریسک بیشتر تعیین شده باشد.
مهمترین ریسک در تأمین مالی جمعی چیست؟
یک ریسک واحد برای همه طرحها وجود ندارد. ریسک بازار، ریسک فروش، ریسک عملیاتی، ریسک نقدینگی، ریسک اجرای برنامه و ریسک بازپرداخت بسته به ماهیت هر طرح میتوانند اهمیت متفاوتی داشته باشند.
آیا وجود تضمین، ریسک سرمایهگذاری را کاملاً از بین میبرد؟
خیر. تضمین یک ابزار کاهش ریسک است و باید ماهیت، میزان پوشش و شرایط آن بررسی شود. وجود تضمین جایگزین تحلیل کسبوکار و ارزیابی توان بازپرداخت نمیشود.
سرمایهگذار در یک طرح تأمین مالی جمعی باید صورتهای مالی را بررسی کند؟
بله، بررسی صورتهای مالی و روند شاخصهای مالی میتواند اطلاعات مهمی درباره فروش، سودآوری، بدهی، سرمایه در گردش و وضعیت نقدینگی کسبوکار در اختیار سرمایهگذار قرار دهد.
چرا نحوه مصرف سرمایه در طرح اهمیت دارد؟
زیرا سرمایه جذبشده باید مطابق هدف اعلامشده در طرح مصرف شود. انحراف منابع از برنامه میتواند پیشبینیهای مالی و عملیاتی طرح را تحت تأثیر قرار دهد و ریسک سرمایهگذاری را افزایش دهد.
گزارشهای دورهای چه نقشی در تأمین مالی جمعی دارند؟
گزارشهای دورهای به سرمایهگذاران کمک میکنند میزان پیشرفت طرح، نحوه مصرف منابع و عملکرد کسبوکار را در طول دوره بررسی کنند. این گزارشها یکی از ابزارهای مهم شفافیت و ایجاد اعتماد هستند.
آیا یک کسبوکار سودآور الزاماً طرح مناسبی برای تأمین مالی جمعی دارد؟
خیر. علاوه بر کیفیت کسبوکار، باید مبلغ موردنیاز، هدف تأمین مالی، زمانبندی جریان نقدی، توان بازپرداخت، ساختار تضامین و بازده مورد انتظار نیز بررسی شود.
متقاضی جذب سرمایه چگونه میتواند ریسک طرح خود را برای سرمایهگذاران شفافتر کند؟
با ارائه اطلاعات دقیق درباره مدل کسبوکار، برنامه عملیاتی، نحوه مصرف منابع، پیشبینیهای مالی، بازار هدف، ریسکهای اصلی، تضامین و سازوکار گزارشدهی. هرچه رابطه میان سرمایه جذبشده و نتیجه اقتصادی آن روشنتر باشد، ارزیابی طرح برای سرمایهگذار آسانتر خواهد بود.
جمعبندی؛ سرمایهگذاری حرفهای با یک عدد تصمیم نمیگیرد
تحلیل ریسک طرح تأمین مالی جمعی برای سرمایهگذاران در نهایت یک تمرین برای «دیدن تصویر کامل» است.
در این تصویر، سود تنها یک بخش از پازل است. برنامه عملیاتی، کیفیت کسبوکار، سرمایه در گردش، جریان نقدی، وضعیت فروش، مصرف منابع، گزارشهای دورهای، شفافیت اطلاعات، تضامین و توان بازپرداخت، قطعات دیگری هستند که باید در کنار یکدیگر قرار بگیرند.
سرمایهگذار حرفهای به دنبال طرحی نیست که هیچ ریسکی نداشته باشد؛ چنین طرحی در دنیای واقعی تقریباً وجود ندارد. او به دنبال طرحی است که ریسکهای آن قابلشناسایی، قابلفهم و تا حد امکان قابلمدیریت باشند.
از طرف دیگر، متقاضی جذب سرمایه نیز باید بداند اعتماد سرمایهگذار با وعده بازده بالا ساخته نمیشود. اعتماد زمانی شکل میگیرد که میان مبلغ سرمایه موردنیاز، برنامه عملیاتی، مصرف منابع و نتیجه اقتصادی طرح یک رابطه روشن وجود داشته باشد.
در تأمین مالی جمعی، سرمایه در نهایت از اعتماد عبور میکند. اعتماد نیز از شفافیت، اطلاعات معتبر، تضامین مناسب، نظارت و عملکرد واقعی ساخته میشود.
به همین دلیل، بهترین سؤال قبل از سرمایهگذاری این نیست که «این طرح چقدر سود میدهد؟»
سؤال دقیقتر این است:
«برای رسیدن به این بازده، دقیقاً چه ریسکهایی را میپذیرم و آیا سازوکار مدیریت این ریسکها برای من قابلقبول است؟»
همین تغییر کوچک در زاویه نگاه، میتواند فاصله میان یک تصمیم هیجانی و یک تصمیم سرمایهگذاری حرفهای را رقم بزند.

2 پاسخ
بسیار مطلب مفید و کاربردی بود
ممنون از تیم تولید محتوا جهش کراد
ممنون از حسن توجه شما.
دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *