

وقتی ماده اولیه میتواند سرنوشت یک زنجیره تولید را تغییر دهد
سرمایه در صنعت دارو فقط پول برای تولید نیست
تأمین مالی جمعی برای کسبوکارهای دارویی در نگاه اول شاید شبیه همان مدلی به نظر برسد که برای یک شرکت صنعتی، غذایی یا بازرگانی استفاده میشود: شرکت به سرمایه نیاز دارد، طرح خود را ارائه میکند و سرمایهگذاران منابع موردنیاز را تأمین میکنند. اما در صنعت دارو، فاصله میان «جذب پول» و «ایجاد ارزش» پیچیدهتر است.
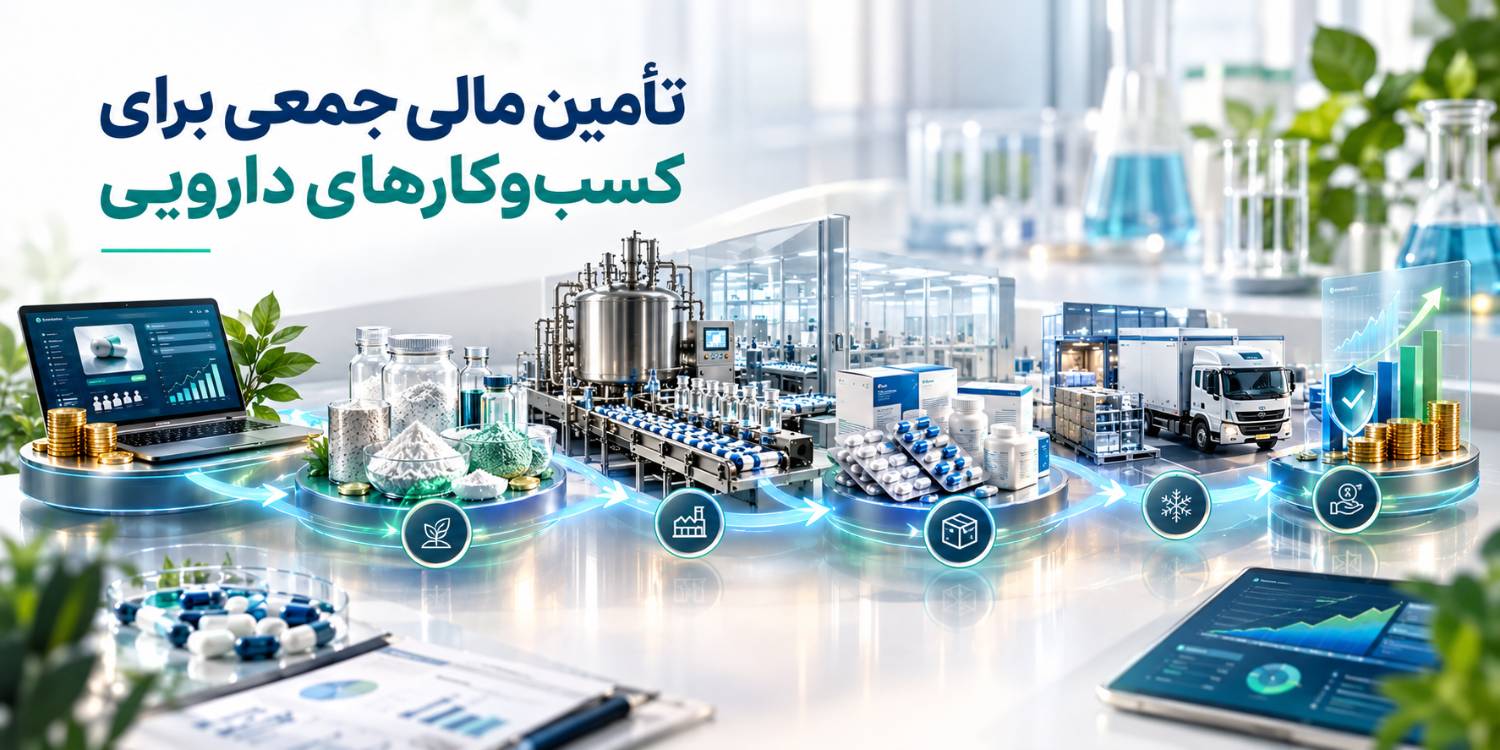
در یک کارخانه داروسازی، سرمایه ممکن است صرف خرید ماده اولیه، تولید یک بچ محصول، بستهبندی، کنترل کیفیت، خرید تجهیزات، توسعه ظرفیت، تأمین موجودی یا حتی مشارکت در فروش محصولی شود که بخش قابلتوجهی از چرخه مالی آن هنوز تکمیل نشده است. بنابراین سرمایهای که وارد شرکت میشود، باید در یک زنجیره مشخص حرکت کند: از خرید یا تأمین مواد اولیه تا تولید، کنترل کیفیت، عرضه، فروش و در نهایت وصول وجه.
این ویژگی باعث میشود که یک طرح دارویی را نتوان صرفاً با یک عدد سرمایه موردنیاز و یک نرخ بازده ارزیابی کرد. پرسش اصلی این است که سرمایه در کدام قسمت زنجیره قرار میگیرد، چه مدت درگیر میماند، چگونه آزاد میشود و چه جریان نقدی قرار است بازپرداخت آن را پشتیبانی کند.
در سالهای اخیر، نمونههای واقعی تأمین مالی جمعی در حوزه دارو و مکمل در ایران نیز نشان دادهاند که این ابزار میتواند برای خرید مواد اولیه، تولید داروهای دامپزشکی، مکملها و مشارکت در فروش محصولات دارویی به کار گرفته شود. در برخی نمونههای منتشرشده، حتی گردش سرمایه در چند دوره سهماهه طی یک طرح یکساله تعریف شده است؛ یعنی منطق تأمین مالی، صرفاً تأمین یک هزینه ثابت نیست، بلکه به چرخه عملیاتی کسبوکار متصل شده است.
در چنین فضایی، کرادفاندینگ میتواند میان دو نیاز ارتباط برقرار کند: نیاز شرکت دارویی به نقدینگی و نیاز سرمایهگذار به یک فرصت سرمایهگذاری شفاف، مستند و قابل ارزیابی.
صنعت دارو چرا به مدل متفاوتی از تأمین مالی نیاز دارد؟
دارو یک محصول معمولی نیست
ویژگی مهم صنعت دارو این است که محصول نهایی باید همزمان از دو فیلتر عبور کند: فیلتر اقتصادی و فیلتر کیفی و مقرراتی.
در یک کسبوکار معمولی، ممکن است افزایش تقاضا تقریباً بلافاصله به افزایش تولید منجر شود. اما در دارو، افزایش تولید به ظرفیت واقعی کارخانه، مواد اولیه، فرآیند تولید، کنترل کیفیت، الزامات مربوط به تولید و وضعیت مجوزهای محصول وابسته است.
در سطح بینالمللی نیز کیفیت دارویی صرفاً به محصول نهایی محدود نمیشود. نهادهایی مانند FDA بر اطلاعات مربوط به ترکیب، تولید، پایداری، کنترل فرآیند و توانایی تولیدکننده برای ساخت بچهای یکنواخت و باکیفیت تأکید میکنند. کنترلهای تولید و کیفیت، بخش جداییناپذیر از زنجیره توسعه و عرضه دارو هستند.
به همین دلیل، وقتی یک شرکت دارویی برای تأمین مالی جمعی اقدام میکند، سرمایهگذار فقط نمیپرسد «با این پول چقدر دارو تولید میشود؟» بلکه باید بداند این سرمایه در چه مرحلهای از زنجیره ارزش قرار میگیرد و چه ریسکهایی میتواند مانع تبدیل سرمایه به جریان نقدی شود.
این تفاوت، همان نقطهای است که تأمین مالی جمعی دارویی را از یک درخواست سرمایه ساده جدا میکند.
پول باید با چرخه عملیاتی دارو هماهنگ باشد
فرض کنیم یک شرکت برای تولید یک دارو به خرید مقدار مشخصی ماده اولیه نیاز دارد. شرکت ممکن است امروز پول ماده اولیه را پرداخت کند، چند هفته یا چند ماه بعد تولید را انجام دهد، سپس محصول را وارد چرخه فروش کند و مدتی بعد وجه فروش را دریافت کند.
در این فاصله، سرمایه در گردش عملاً «قفل» نشده است؛ بلکه در حال تبدیل شدن از پول نقد به ماده اولیه، سپس محصول، موجودی قابل فروش، فروش و در نهایت مطالبات و وجه نقد است.
بنابراین یکی از مهمترین معیارهای ارزیابی طرح دارویی، چرخه تبدیل نقدینگی است.
اگر دوره تأمین ماده اولیه، تولید، فروش و وصول مطالبات با مدت تأمین مالی هماهنگ نباشد، حتی یک شرکت دارای بازار مناسب نیز میتواند در زمان بازپرداخت با فشار نقدینگی مواجه شود.
تأمین مالی جمعی چه بخشی از مسئله شرکتهای دارویی را حل میکند؟
سرمایه در گردش؛ نقطه اتصال کرادفاندینگ و تولید دارو
یکی از کاربردهای قابلفهم تأمین مالی جمعی برای شرکتهای دارویی، تأمین سرمایه در گردش است.
شرکتی را تصور کنید که بازار فروش خود را ایجاد کرده، ظرفیت تولید دارد و حتی سفارش یا قرارداد فروش در اختیار دارد، اما برای خرید مواد اولیه یا تأمین هزینههای تولید با فاصله زمانی میان پرداخت و دریافت مواجه است. در این شرایط، مسئله اصلی شرکت الزاماً «نبود بازار» نیست؛ بلکه کمبود نقدینگی برای عبور از یک حلقه عملیاتی است.
تأمین مالی جمعی میتواند در چنین موقعیتی نقش یک پل را ایفا کند.
در نمونههای واقعی منتشرشده از طرحهای دارویی در سکوهای ایرانی، تأمین مالی برای خرید مواد اولیه دارو و مکمل، با دورههای یکساله و پرداختهای فصلی مشاهده میشود. این موضوع نشان میدهد که در صورت طراحی صحیح، ساختار تأمین مالی میتواند با چرخه عملیاتی شرکت ارتباط پیدا کند.
اما همینجا یک نکته مهم وجود دارد: سرمایه در گردش زمانی برای تأمین مالی جمعی مناسبتر است که مصرف آن قابل ردیابی باشد. «سرمایه برای توسعه فعالیت» یک عبارت کلی است؛ در مقابل، «خرید ماده اولیه X برای تولید Y به میزان Z» یک نیاز مالی قابل بررسی است.
هرچه مسیر سرمایه دقیقتر تعریف شود، ارزیابی ریسک نیز دقیقتر خواهد شد.
توسعه تولید؛ زمانی که سرمایه باید ظرفیت ایجاد کند
کاربرد دوم، توسعه ظرفیت تولید است.
یک شرکت دارویی ممکن است برای افزایش ظرفیت، خرید تجهیزات، توسعه خط تولید، تکمیل زیرساخت یا ورود به تولید یک محصول جدید به منابع مالی نیاز داشته باشد. در اینجا داستان با سرمایه در گردش متفاوت است.
در سرمایه در گردش، پول باید یک چرخه نسبتاً مشخص را طی کند و دوباره به جریان نقدی شرکت بازگردد. اما در توسعه تولید، بخشی از منابع صرف ایجاد ظرفیتی میشود که قرار است در دورههای بعدی درآمد ایجاد کند.
از همینجا تفاوت در ارزیابی طرح اهمیت پیدا میکند.
سرمایهگذار باید بداند تجهیز جدید چه ظرفیتی ایجاد میکند، ظرفیت فعلی چقدر است، چه مقدار از ظرفیت موجود استفاده میشود، بازار محصول جدید کجاست و افزایش فروش چه زمانی میتواند خود را در جریان نقدی نشان دهد.
بنابراین یک طرح توسعه دارویی بدون برنامه عملیاتی دقیق، صرفاً یک درخواست سرمایه بزرگتر نیست؛ بلکه طرحی با افق زمانی و ساختار ریسک متفاوت است.
چه چیزی یک طرح دارویی را برای سرمایهگذار قابل فهم میکند؟
از «داستان دارو» به «منطق اقتصادی دارو»
یکی از اشتباهات رایج در معرفی کسبوکارهای دارویی این است که تمرکز بیش از اندازه روی جذابیت علمی محصول قرار میگیرد.
نام ماده مؤثره، فناوری تولید، بازار بالقوه، کاربرد درمانی و سابقه شرکت همگی مهماند؛ اما سرمایهگذار تأمین مالی جمعی در نهایت میخواهد بداند سرمایه او چگونه در یک مدل اقتصادی قرار میگیرد.
برای مثال، اینکه یک دارو برای یک بیماری مهم کاربرد دارد، بهتنهایی توضیح نمیدهد که چرا یک طرح تأمین مالی باید موفق شود. باید میان «تقاضای بالقوه» و «جریان نقدی قابل تحقق» ارتباط برقرار شود.
به همین دلیل، برنامه عملیاتی طرح باید بتواند یک مسیر روشن ترسیم کند:
سرمایه جذب میشود ← مواد اولیه یا منابع موردنیاز تأمین میشود ← تولید یا فروش انجام میشود ← محصول وارد بازار میشود ← درآمد ایجاد میشود ← جریان نقدی به تعهدات طرح متصل میشود.
این زنجیره برای سرمایهگذار بسیار مهمتر از مجموعهای از ادعاهای کلی درباره آینده صنعت دارو است.
شفافیت در اطلاعات، بخشی از ارزش اقتصادی طرح است
شفافیت در تأمین مالی جمعی یک موضوع تزئینی نیست.
شرکت متقاضی باید بتواند اطلاعات مالی، وضعیت عملیاتی، برنامه مصرف منابع، ظرفیت تولید، سوابق فعالیت، قراردادها و سایر مستندات مرتبط را بهگونهای ارائه کند که ارزیابی ریسک امکانپذیر باشد.
این موضوع در صنعت دارو اهمیت بیشتری پیدا میکند؛ زیرا سرمایهگذار ممکن است با مفاهیمی مانند مواد اولیه تخصصی، فرآیند تولید، کنترل کیفیت، مجوز محصول یا چرخه فروش مواجه باشد که بدون توضیح مناسب قابل درک نیستند.
بنابراین شرکت باید میان «اطلاعات تخصصی» و «اطلاعات قابل تصمیمگیری» تعادل برقرار کند.
شفافیت یعنی اطلاعات مهم حذف نشوند؛ اما در عین حال، ارائه اطلاعات به شکل پیچیده نیز نباید مانع فهم سرمایهگذار شود.
ریسک در تأمین مالی جمعی دارویی چگونه ارزیابی میشود؟
ریسک دارویی فقط ریسک فروش نیست
در ارزیابی یک طرح دارویی، ریسکها را میتوان در چند لایه دید.
- نخست، ریسک تأمین مواد اولیه است. وابستگی به واردات، تغییر قیمت، محدودیتهای زنجیره تأمین یا تأخیر در دسترسی به مواد میتواند برنامه تولید را تحت تأثیر قرار دهد.
- دوم، ریسک تولید و کیفیت است. در صنعت دارو، تولید بیشتر بهتنهایی موفقیت محسوب نمیشود؛ محصول باید مطابق الزامات کیفی و فرآیندی تولید شود. استانداردهای GMP و سیستمهای کنترل کیفیت در این بخش اهمیت اساسی دارند.
- سوم، ریسک بازار است. حتی اگر شرکت توانایی تولید داشته باشد، باید مشخص شود محصول در چه بازاری، با چه کانال فروشی و با چه سرعتی به وجه نقد تبدیل میشود.
- چهارم، ریسک وصول مطالبات است. شرکت دارویی ممکن است محصول خود را بفروشد اما بین فروش و دریافت وجه فاصله وجود داشته باشد. این فاصله مستقیماً بر مدیریت نقدینگی اثر میگذارد.
- پنجم، ریسک تعهدات مالی طرح است. اگر سررسیدهای مالی با چرخه واقعی کسبوکار هماهنگ نباشند، فشار بازپرداخت میتواند ایجاد شود.
در نتیجه، ارزیابی ریسک یک طرح دارویی باید از سؤال «آیا این محصول فروش دارد؟» فراتر برود و به سؤال «آیا جریان نقدی حاصل از این مدل کسبوکار با ساختار تأمین مالی هماهنگ است؟» برسد.
نقش تضامین در طرحهای دارویی
ضمانت، جایگزین ارزیابی ریسک نیست
تضامین یکی از عناصر مهم در تأمین مالی جمعی هستند، اما نباید آنها را با حذف ریسک اشتباه گرفت.
نوع تضمین، صادرکننده آن، شرایط اجرا، مبلغ، مدت اعتبار و نحوه مطالبه همگی اهمیت دارند. برای سرمایهگذار، وجود یک تضمین زمانی معنا پیدا میکند که بتواند ماهیت و دامنه پوشش آن را در اسناد طرح بررسی کند.
از سوی دیگر، برای شرکت دارویی نیز تضامین بخشی از طراحی ساختار تأمین مالی است و باید با توان مالی و جریان نقدی شرکت تناسب داشته باشد.
به همین دلیل، بررسی تضامین باید در کنار بررسی صورتهای مالی، مدل درآمدی، برنامه عملیاتی، سابقه شرکت و وضعیت بازار انجام شود.
مطابق الزامات شرکت فرابورس ایران در تأمین مالی جمعی، بابت اصل سرمایه باید «تضمین معتبر» جهت مدیریت ریسک از سوی متقاضی ارائه شود.
اشتباهات رایج شرکتهای دارویی هنگام جذب سرمایه
اشتباه اول؛ تأمین مالی برای «همه چیز»
یکی از خطرناکترین جملات در یک طرح دارویی این است: «منابع جذبشده برای توسعه فعالیتهای شرکت مصرف خواهد شد.»
این جمله ممکن است از نظر مدیریتی درست باشد، اما برای یک طرح تأمین مالی کافی نیست.
سرمایهگذار باید بداند منابع دقیقاً در چه بخشهایی مصرف میشوند و رابطه این هزینهها با درآمد آینده چیست.
- اگر منابع برای خرید مواد اولیه است، نوع و مقدار آن مشخص شود.
- اگر برای تولید است، حجم تولید و دوره زمانی روشن شود.
- اگر برای فروش محصول است، قرارداد یا مدل فروش توضیح داده شود.
هرچه مصرف منابع دقیقتر تعریف شود، نظارت و گزارشدهی نیز سادهتر خواهد بود.
اشتباه دوم؛ مخلوط کردن سرمایه شرکت با سرمایه طرح
سرمایه جذبشده در یک طرح تأمین مالی جمعی نباید بهعنوان یک منبع نقدینگی آزاد برای جبران تمام مشکلات شرکت دیده شود.
اگر طرح برای هدف مشخصی تعریف شده است، هزینهکرد منابع باید مطابق همان چارچوب انجام شود. هزینهکرد خارج از طرح میتواند هم اجرای پروژه را از مسیر پیشبینیشده خارج کند و هم اعتماد سرمایهگذاران را تحت تأثیر قرار دهد.
در اینجا گزارشهای دورهای اهمیت پیدا میکنند. سرمایهگذار باید بتواند ببیند منابع جذبشده در مسیر تعریفشده قرار گرفتهاند و برنامه عملیاتی در چه مرحلهای است.
اشتباه سوم؛ تمرکز بر نرخ بازده و فراموش کردن جریان نقدی
گاهی جذابیت یک طرح دارویی فقط با نرخ بازده آن توضیح داده میشود.
در حالی که نرخ بازده، تنها یکی از متغیرهای تصمیمگیری است.
برای سرمایهگذار، مدت سرمایهگذاری، نحوه پرداخت سود، وضعیت تضمین اصل سرمایه، ریسکهای عملیاتی، سابقه متقاضی و توان بازپرداخت نیز اهمیت دارند.
گزارشدهی؛ حلقهای که بعد از جذب سرمایه شروع میشود
چرا گزارشهای دورهای در طرح دارویی مهمترند؟
تصور کنید یک سرمایهگذار در تأمین مالی خرید مواد اولیه یک شرکت دارویی مشارکت کرده است.
او در زمان سرمایهگذاری یک برنامه مشخص دیده است. اما چند ماه بعد، سؤال طبیعی او این است: آیا ماده اولیه خریداری شد؟ آیا تولید انجام شد؟ آیا فروش مطابق برنامه پیش رفت؟ آیا منابع دقیقاً در همان محل مصرف شدند؟
گزارش دورهای برای پاسخ به همین فاصله اطلاعاتی ایجاد میشود.
در صنعت دارو، گزارشدهی میتواند شامل وضعیت پیشرفت برنامه تولید، میزان مصرف منابع، وضعیت موجودی، فروش، دریافت مطالبات، انحراف از برنامه و توضیحات مدیریتی درباره تغییرات مهم باشد.
گزارش خوب الزاماً گزارش طولانی نیست؛ گزارشی است که اطلاعات مهم را قابل ردیابی کند.
این موضوع با روندهای بینالمللی صنعت دارو نیز همراستا است. در نظامهای نظارتی دارویی، کیفیت، دادههای تولید، کنترل فرآیند و قابلیت ردیابی اطلاعات اهمیت بالایی دارند. بنابراین فرهنگ مستندسازی و گزارشدهی را نمیتوان یک موضوع جانبی در کسبوکار دارویی دانست.
تأمین مالی جمعی و آینده تولید دارو
چرا اتصال سرمایه به تولید دارو اهمیت دارد؟
تولید داخلی دارو تنها یک موضوع صنعتی نیست؛ با تابآوری زنجیره تأمین، دسترسی به محصولات سلامت و ظرفیت تولید داخلی نیز ارتباط دارد.
سازمان جهانی بهداشت در سال ۲۰۲۶ بر اهمیت تولید پایدار داخلی داروها، واکسنها و محصولات تشخیصی برای افزایش تابآوری نظامهای سلامت تأکید کرده است. این سازمان در کنار ظرفیت تولید، دسترسی به سرمایه را نیز یکی از عناصر مهم شکلگیری اکوسیستم تولید پایدار میداند.
از این منظر، تأمین مالی جمعی میتواند در مقیاس بنگاه، بخشی از شکاف میان ظرفیت تولید و دسترسی به منابع را پوشش دهد.
البته نباید از کرادفاندینگ انتظار داشت که تمام نیازهای مالی صنعت دارو را حل کند. توسعه یک کارخانه، تحقیق و توسعه دارویی، مطالعات بالینی یا ساخت زیرساختهای پیچیده ممکن است به منابعی با افق زمانی و ساختار متفاوت نیاز داشته باشد.
اما برای برخی طرحهای مشخص، بهویژه سرمایه در گردش، خرید مواد اولیه، تولید یک محصول مشخص یا مشارکت در فروش، امکان طراحی ساختار مالی شفافتر وجود دارد.
جهش کراد و نگاه تخصصیتر به طرحهای دارویی
از درخواست سرمایه تا یک طرح قابل ارزیابی
برای یک شرکت دارویی، ورود به تأمین مالی جمعی نباید از نقطه «چقدر پول نیاز داریم؟» آغاز شود.
سؤال بهتر این است: «کدام بخش از عملیات شرکت میتواند با یک ساختار تأمین مالی مشخص، مستند و قابل نظارت تقویت شود؟»
در جهش کراد، چنین نگاهی اهمیت دارد؛ زیرا طرح باید از مرحله درخواست سرمایه عبور کند و به یک ساختار قابل ارزیابی برای سرمایهگذار تبدیل شود.
این یعنی بررسی اطلاعات مالی، برنامه عملیاتی، مدل مصرف منابع، چرخه نقدینگی، ریسکهای کسبوکار، وضعیت تضامین و توان اجرایی شرکت.
برای یک شرکت دارویی، این فرآیند میتواند تفاوت مهمی ایجاد کند. زیرا هرچه ساختار طرح دقیقتر باشد، سرمایهگذار راحتتر میتواند رابطه میان «سرمایه»، «تولید» و «بازده» را درک کند.
سوالات متداول
آیا تأمین مالی جمعی برای شرکتهای دارویی مناسب است؟
بله، اما مناسب بودن آن به نوع نیاز مالی و ساختار کسبوکار بستگی دارد. سرمایه در گردش برای خرید مواد اولیه، تولید محصول مشخص، مشارکت در فروش یا برخی طرحهای توسعهای میتوانند قابلیت بررسی داشته باشند؛ مشروط بر اینکه نیاز مالی، برنامه عملیاتی، جریان نقدی و ریسکهای طرح قابل ارزیابی باشند.
شرکت دارویی برای تأمین مالی جمعی چه مدارکی نیاز دارد؟
بسته به ساختار طرح، اطلاعات مالی و ثبتی، مستندات مربوط به فعالیت شرکت، برنامه عملیاتی، اطلاعات مربوط به محصول یا پروژه، نحوه مصرف منابع، مستندات فروش و سایر اطلاعات موردنیاز برای ارزیابی طرح باید ارائه شود. مدارک دقیق هر طرح بر اساس ماهیت آن تعیین میشود.
سرمایه در گردش دارویی چگونه میتواند از طریق تأمین مالی جمعی تأمین شود؟
شرکت میتواند نیاز مشخص خود برای خرید مواد اولیه یا تأمین هزینه یک چرخه تولید و فروش را در قالب طرح تعریف کند. در این حالت، اهمیت اصلی با ارتباط میان مبلغ سرمایه، مدت اجرای طرح، چرخه تولید، فروش و جریان نقدی حاصل از عملیات است.
آیا نرخ بازده بالاتر به معنی طرح بهتر است؟
خیر. نرخ بازده تنها یکی از متغیرهای تصمیمگیری است. مدت سرمایهگذاری، تضامین، ریسک کسبوکار، سابقه شرکت، مدل مصرف منابع، جریان نقدی و توان بازپرداخت نیز باید بررسی شوند.
آیا جهش کراد برای شرکتهای دارویی امکان تأمین مالی فراهم میکند؟
جهش کراد بهعنوان سکوی تأمین مالی جمعی، طرحهای متقاضیان را در چارچوب فرآیندهای ارزیابی و الزامات مربوط به تأمین مالی جمعی بررسی میکند. شرکت دارویی برای شروع فرآیند باید نیاز مالی، برنامه عملیاتی و مستندات موردنیاز را ارائه کند تا امکان بررسی ساختار طرح مشخص شود.
جمعبندی
تأمین مالی جمعی برای کسبوکارهای دارویی را نمیتوان صرفاً یک روش جدید برای جذب پول دانست. ارزش واقعی این ابزار زمانی نمایان میشود که سرمایه جذبشده به یک نیاز عملیاتی مشخص متصل باشد و مسیر آن از زمان ورود تا ایجاد درآمد قابل توضیح و پیگیری باشد.
در صنعت دارو، این موضوع اهمیت دوچندان دارد؛ زیرا سرمایه ممکن است در خرید مواد اولیه، تولید، کنترل کیفیت، موجودی، فروش یا وصول مطالبات درگیر شود. هرکدام از این مراحل، زمان و ریسک متفاوتی دارند.
برای متقاضی سرمایه، یک طرح موفق از تعریف دقیق نیاز مالی، برنامه عملیاتی، مستندسازی، مدیریت نقدینگی، تضامین مناسب و تعهد به گزارشدهی آغاز میشود. برای سرمایهگذار نیز بررسی باید از نرخ بازده فراتر رود و منطق اقتصادی، ریسکهای عملیاتی و مسیر مصرف منابع را دربرگیرد.
از طرف دیگر، چارچوب رسمی تأمین مالی جمعی و دستورالعملهای فرابورس، بستر مشخصی برای انتشار و ارزیابی طرحها فراهم میکنند؛ اما همچنان اصل مهم این است که سرمایهگذار ریسک را بشناسد و شرکت نیز نسبت به مصرف منابع مطابق طرح و ارائه اطلاعات شفاف متعهد باشد.
در نهایت، یک طرح دارویی زمانی برای تأمین مالی جمعی آمادهتر است که بتواند سه سؤال را همزمان پاسخ دهد:
سرمایه کجا مصرف میشود؟
این سرمایه چگونه به تولید یا فروش تبدیل میشود؟
جریان نقدی ایجادشده چگونه از تعهدات طرح پشتیبانی میکند؟
اگر پاسخ این سه سؤال روشن باشد، تأمین مالی جمعی میتواند از یک «درخواست سرمایه» به یک ابزار واقعی برای توسعه تولید، مدیریت سرمایه در گردش و رشد پایدار کسبوکار دارویی تبدیل شود.

دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *