

تصور کنید دو شرکت را برای سرمایهگذاری در اختیار دارید. هر دو شرکت در پایان سال مالی سودآورند، فروش قابلقبولی دارند و در ترازنامه خود داراییهای ارزشمندی ثبت کردهاند. نسبتهای مالی هر دو نیز در محدوده قابلقبولی قرار دارد. اگر تصمیم سرمایهگذاری فقط بر اساس صورتهای مالی گرفته شود، شاید انتخاب میان این دو چندان دشوار نباشد.
اما یک سؤال مهم باقی میماند: اگر هر دو شرکت روی کاغذ وضعیت مناسبی دارند، کدامیک احتمال بیشتری دارد که در سال آینده رشد کند، نقدینگی لازم را حفظ کند و منابع سرمایهگذار را مطابق برنامه مصرف کند؟
اینجاست که محدودیت صورتهای مالی آشکار میشود.
چرا صورت های مالی برای تصمیم گیری سرمایه گذاری کافی نیستند؟ چون صورتهای مالی، هرچند یکی از مهمترین منابع اطلاعاتی برای شناخت وضعیت اقتصادی یک کسبوکار هستند، عمدتاً تصویری از گذشته و وضعیت ثبتشده شرکت ارائه میکنند. سرمایهگذار اما قرار نیست برای گذشته شرکت پول پرداخت کند؛ او در واقع در حال تصمیمگیری درباره آینده است.
این موضوع در تأمین مالی جمعی اهمیت بیشتری پیدا میکند. در این مدل، سرمایهگذار با بررسی یک طرح، منابع خود را در اختیار یک کسبوکار قرار میدهد و انتظار دارد پروژه مطابق برنامه پیش برود، منابع در محل تعیینشده مصرف شوند و در نهایت بازده مورد انتظار محقق شود. بنابراین، صورتهای مالی تنها یکی از قطعات پازل تصمیمگیری هستند، نه تمام پازل.
صورتهای مالی چه چیزی را به ما میگویند؟
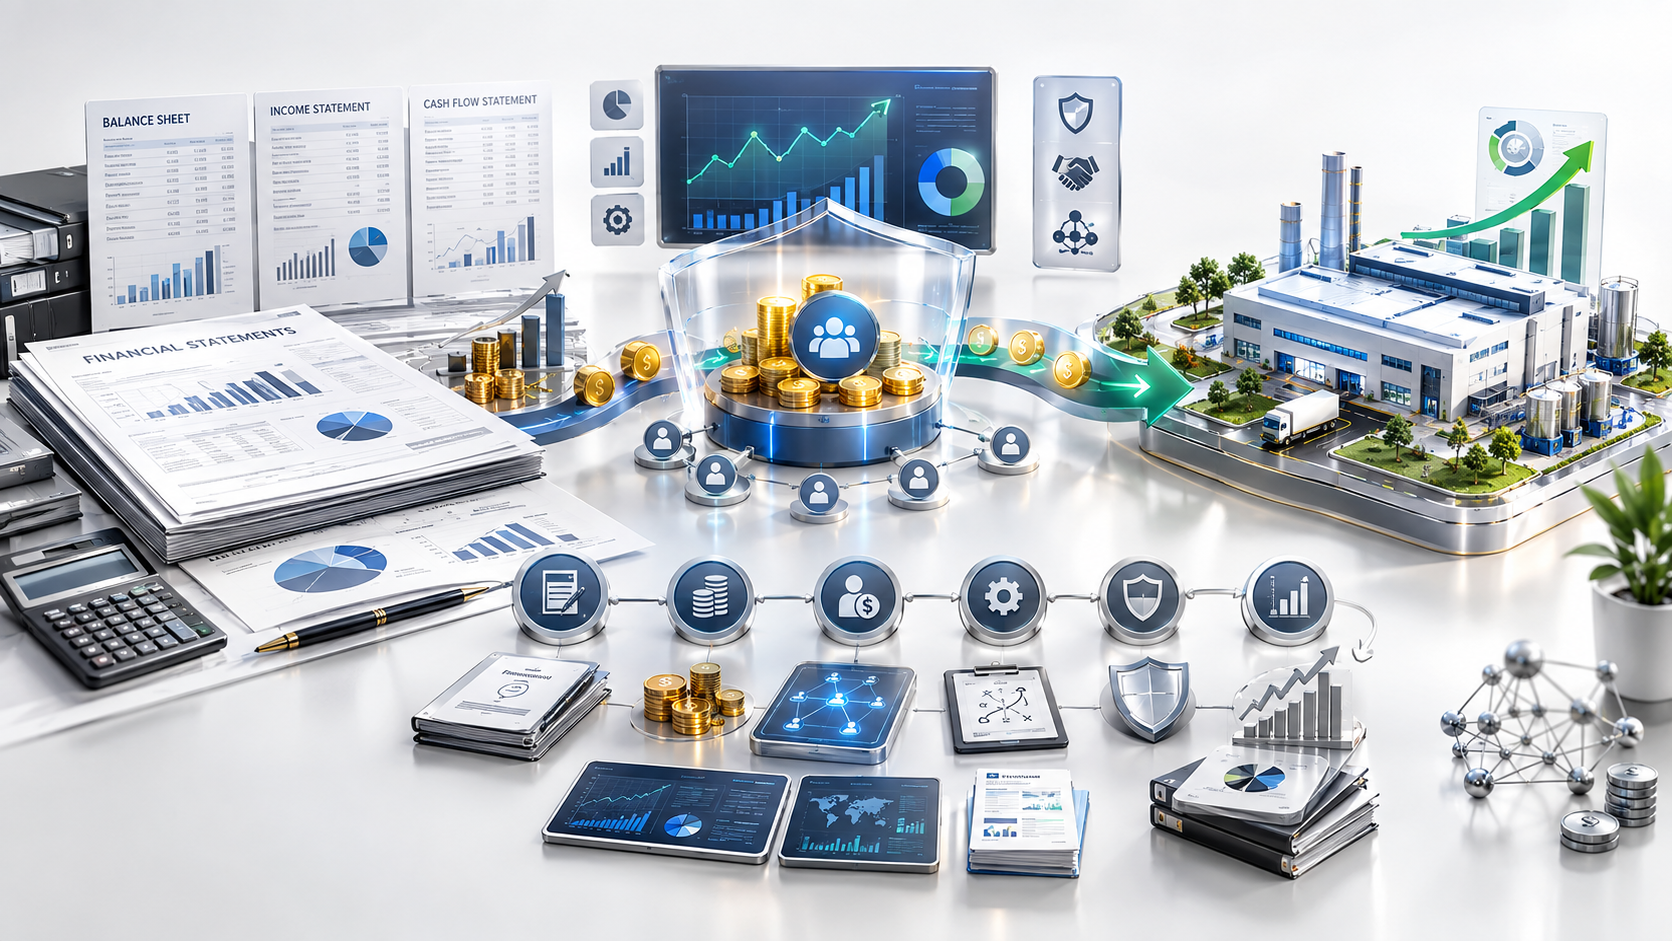
صورتهای مالی را میتوان شناسنامه مالی یک کسبوکار دانست؛ اما شناسنامه، تمام ویژگیهای یک انسان را توضیح نمیدهد. ترازنامه، صورت سود و زیان و صورت جریان وجوه نقد هر کدام بخشی از وضعیت اقتصادی شرکت را نشان میدهند و در کنار یکدیگر تصویر ارزشمندی از عملکرد گذشته و وضعیت فعلی ایجاد میکنند.
ترازنامه به سرمایهگذار کمک میکند ساختار داراییها، بدهیها و حقوق مالکانه شرکت را ببیند. صورت سود و زیان درباره درآمد، هزینه و سودآوری صحبت میکند و صورت جریان وجوه نقد نشان میدهد پول چگونه وارد کسبوکار شده و چگونه از آن خارج شده است.
مشکل زمانی ایجاد میشود که سرمایهگذار این اطلاعات را با «پیشبینی آینده» اشتباه بگیرد.
برای مثال، ممکن است یک شرکت در سال گذشته سود مناسبی شناسایی کرده باشد، اما بخش قابلتوجهی از فروش آن بهصورت نسیه انجام شده باشد. در این شرایط، سود حسابداری الزاماً به معنای وجود نقدینگی کافی نیست. شرکتی ممکن است سودآور باشد اما برای خرید مواد اولیه، پرداخت حقوق یا اجرای یک قرارداد جدید، با کمبود نقد مواجه شود.
از طرف دیگر، ممکن است شرکتی در یک دوره سود چندانی نشان ندهد، اما در حال توسعه ظرفیت تولید، ورود به یک بازار جدید یا اجرای پروژهای باشد که در صورت موفقیت، جریان درآمدی آینده آن را به شکل محسوسی تغییر دهد.
پس صورت مالی مهم است؛ اما باید بدانیم چه چیزی را نشان میدهد و چه چیزی را نشان نمیدهد.
تفاوت «عملکرد گذشته» با «توان ایجاد ارزش در آینده»
یکی از مهمترین خطاهای سرمایهگذاری این است که عملکرد گذشته را بهعنوان تضمینی برای عملکرد آینده در نظر بگیریم.
فرض کنید یک شرکت طی سه سال گذشته رشد فروش ۳۰ درصدی داشته است. این داده بدون تردید قابل توجه است؛ اما سؤال بعدی باید این باشد که موتور این رشد چه بوده است؟
آیا افزایش فروش ناشی از رشد واقعی تقاضا بوده؟ آیا شرکت یک مشتری بزرگ و موقت به دست آورده است؟ آیا قیمت محصولات افزایش یافته؟ آیا ظرفیت تولید بیشتر شده؟ آیا بازار شرکت همچنان ظرفیت رشد دارد؟
اگر پاسخ این سؤالات مشخص نباشد، عدد رشد فروش بهتنهایی اطلاعات محدودی در اختیار سرمایهگذار قرار میدهد.
در یک طرح تأمین مالی جمعی نیز همین منطق برقرار است. سرمایهگذار نباید تنها ببیند متقاضی سرمایه در گذشته چه میزان فروش یا سود داشته است؛ بلکه باید بررسی کند سرمایه جدید قرار است دقیقاً چه تغییری در کسبوکار ایجاد کند.
اگر منابع برای تأمین سرمایه در گردش اختصاص پیدا میکند، باید مشخص باشد این سرمایه در گردش چگونه به خرید مواد اولیه، افزایش تولید و فروش تبدیل خواهد شد. اگر هدف توسعه تولید است، ظرفیت فعلی و ظرفیت پس از توسعه باید قابل فهم باشد. اگر سرمایه برای اجرای یک قرارداد استفاده میشود، وضعیت قرارداد، زمانبندی اجرا و مسیر تبدیل آن به جریان نقدی اهمیت پیدا میکند.
در واقع، صورتهای مالی به ما میگویند «چه اتفاقی افتاده است»؛ برنامه عملیاتی باید توضیح دهد «قرار است چه اتفاقی بیفتد».
سود با نقدینگی یکی نیست
یکی از دلایلی که اتکا به صورتهای مالی را خطرناک میکند، تفاوت میان سود حسابداری و جریان نقدی است.
فرض کنید یک شرکت محصولی به ارزش ۱۰ میلیارد تومان فروخته و این فروش در صورت سود و زیان آن ثبت شده است. اگر خریدار قرار باشد مبلغ را شش ماه بعد پرداخت کند، شرکت ممکن است از منظر حسابداری فروش و سود ایجاد کرده باشد، اما امروز پولی برای پرداخت هزینههای جاری در اختیار نداشته باشد.
اینجا مفهوم مدیریت نقدینگی اهمیت پیدا میکند.
سرمایهگذاری در یک کسبوکار فقط به این وابسته نیست که شرکت سودآور است یا نه؛ بلکه باید دید چه زمانی پول وارد شرکت میشود و چه زمانی باید از شرکت خارج شود. فاصله میان دریافت و پرداخت میتواند نیاز به سرمایه در گردش ایجاد کند.
در طرحهای تأمین مالی جمعی، این موضوع اهمیت مضاعفی دارد. زیرا سرمایهگذار باید بداند منابع جذبشده چگونه وارد چرخه عملیات میشوند و چه زمانی انتظار میرود این چرخه به درآمد و جریان نقدی تبدیل شود.
بنابراین، تحلیل جریان نقدی، دوره وصول مطالبات، دوره پرداخت بدهیها، سطح موجودی و نیاز واقعی به سرمایه در گردش، مکمل مهمی برای صورتهای مالی است.
عددها بدون «داستان کسبوکار» ناقصاند
یک صورت مالی میتواند بسیار دقیق باشد و در عین حال نتواند پاسخ تمام سؤالات سرمایهگذار را بدهد.
چرا؟
چون کسبوکار فقط مجموعهای از اعداد نیست.
پشت هر عدد، یک اتفاق واقعی وجود دارد. فروش حاصل مشتری است. هزینه مواد اولیه به زنجیره تأمین مربوط میشود. رشد تولید به ظرفیت کارخانه و تجهیزات وابسته است. افزایش حاشیه سود ممکن است نتیجه تغییر قیمت، کاهش هزینه یا تغییر ترکیب محصولات باشد.
بنابراین سرمایهگذار باید از عدد به سمت علت حرکت کند.
اگر حاشیه سود افزایش یافته، دلیل آن چیست؟ اگر فروش کاهش پیدا کرده، آیا بازار کوچک شده یا شرکت عمداً تولید یک محصول کمحاشیه را متوقف کرده است؟ اگر بدهی افزایش یافته، آیا این بدهی برای پوشش زیان ایجاد شده یا برای توسعه ظرفیت تولید؟
این همان نقطهای است که تحلیل مالی با تحلیل کسبوکار پیوند میخورد.
برنامه عملیاتی؛ بخشی که صورت مالی نمیتواند جای آن را بگیرد
در تصمیمگیری درباره یک طرح سرمایهگذاری، یکی از مهمترین اسناد مکمل صورتهای مالی، برنامه عملیاتی است.
برنامه عملیاتی باید نشان دهد منابع جدید قرار است چگونه به فعالیت اقتصادی تبدیل شوند. سرمایهگذار باید بتواند مسیر حرکت سرمایه را دنبال کند: منابع وارد طرح میشوند، در بخش مشخصی مصرف میشوند، فعالیت عملیاتی انجام میشود، محصول یا خدمت ایجاد میشود، فروش اتفاق میافتد و در نهایت جریان نقدی شکل میگیرد.
اگر این زنجیره روشن نباشد، حتی بهترین صورتهای مالی نیز نمیتوانند ابهام موجود درباره آینده طرح را کاملاً برطرف کنند.
در تأمین مالی جمعی، این مسئله حتی مهمتر است؛ زیرا فلسفه جذب سرمایه بر تأمین منابع برای یک برنامه مشخص است. سرمایهگذار باید بداند سرمایه جذبشده برای چه هدفی اختصاص یافته و چه ارتباطی میان مصرف منابع و بازده مورد انتظار وجود دارد.
به همین دلیل، بررسی «مصرف منابع مطابق طرح» اهمیت اساسی دارد. منابعی که برای خرید مواد اولیه، توسعه تولید یا اجرای یک قرارداد جذب شدهاند، نباید بدون منطق اقتصادی در هزینههایی خارج از چارچوب طرح مصرف شوند. شفافیت در این زمینه مستقیماً با اعتماد سرمایهگذاران ارتباط دارد.
ریسک را نمیتوان از روی یک جدول مالی خواند
یکی دیگر از محدودیتهای صورتهای مالی این است که ریسک آینده را بهطور کامل نمایش نمیدهند.
فرض کنید شرکتی وضعیت مالی مناسبی دارد اما ۷۰ درصد فروش آن به یک مشتری وابسته است. صورتهای مالی ممکن است فروش بالا و سود مناسبی را نشان دهند، اما وابستگی شدید به یک مشتری، ریسک قابل توجهی ایجاد میکند.
یا شرکتی را در نظر بگیرید که فروش خوبی دارد اما مواد اولیه آن وابسته به یک تأمینکننده خاص است. اختلال در زنجیره تأمین میتواند تولید را متوقف کند؛ حتی اگر آخرین صورت مالی شرکت کاملاً مطلوب باشد.
بنابراین ارزیابی ریسک باید فراتر از نسبتهای مالی حرکت کند.
سرمایهگذار باید ریسک بازار، ریسک عملیاتی، ریسک تأمین مواد اولیه، ریسک نقدینگی، ریسک اجرای برنامه و ریسک فروش را نیز در نظر بگیرد. در برخی طرحها، کیفیت تضامین نیز میتواند در مدیریت بخشی از ریسک سرمایهگذاری نقش داشته باشد.
این نگاه بهویژه در چارچوب دستورالعمل تأمین مالی جمعی فرابورس اهمیت دارد؛ زیرا ارزیابی طرح و ارائه اطلاعات قابل اتکا باید در بستری انجام شود که سرمایهگذار بتواند بر اساس اطلاعات شفاف، ریسک و بازده مورد انتظار را بسنجد.
تضمین، جایگزین تحلیل نیست
گاهی سرمایهگذاران هنگام مشاهده وجود ضمانت، تصور میکنند دیگر نیازی به بررسی دقیق طرح وجود ندارد. این برداشت نیز میتواند اشتباه باشد.
ضمانت میتواند یکی از ابزارهای مدیریت ریسک باشد، اما جای تحلیل اقتصادی طرح را نمیگیرد.
سرمایهگذار همچنان باید بداند چرا متقاضی سرمایه به منابع نیاز دارد، منابع چگونه مصرف خواهند شد، فعالیت اقتصادی چه ظرفیتی برای ایجاد درآمد دارد و چه عواملی ممکن است اجرای برنامه را با مشکل مواجه کنند.
به بیان دیگر، تضمین بخشی از معماری مدیریت ریسک است، نه جایگزین آن.
این تفکیک برای تأمین مالی جمعی اهمیت زیادی دارد؛ زیرا تصمیم منطقی سرمایهگذاری باید همزمان به کیفیت طرح، توان عملیاتی کسبوکار، برنامه مصرف منابع، بازده مورد انتظار و سازوکارهای کاهش ریسک توجه کند.
گزارشهای دورهای، «ادامه تحلیل» هستند
یک اشتباه دیگر این است که سرمایهگذار تصور کند تحلیل فقط قبل از سرمایهگذاری انجام میشود.
در واقع، سرمایهگذاری حرفهای یک فرآیند است، نه یک لحظه.
اگر سرمایهگذار در ابتدای طرح صورتهای مالی، برنامه عملیاتی و اطلاعات مالی را بررسی کرده باشد، در طول اجرای طرح نیز باید به گزارشهای دورهای و میزان پیشرفت برنامه توجه کند.
آیا منابع طبق برنامه مصرف شدهاند؟ آیا تولید افزایش پیدا کرده است؟ آیا فروش مطابق پیشبینی حرکت میکند؟ آیا وضعیت نقدینگی تغییر کرده است؟ آیا انحراف قابل توجهی میان عملکرد واقعی و برنامه پیشبینیشده ایجاد شده است؟
گزارشهای دورهای به سرمایهگذار کمک میکنند تصویر اولیه خود را با واقعیت مقایسه کند.
از این منظر، شفافیت اطلاعات فقط یک الزام اداری نیست؛ یک ابزار مدیریت اعتماد است. هرچه فاصله میان اطلاعات ارائهشده و واقعیت اجرایی کمتر باشد، تصمیمگیری سرمایهگذار نیز منطقیتر خواهد بود.
برای متقاضی جذب سرمایه، این موضوع یک پیام مهم دارد
محدودیت صورتهای مالی فقط مسئله سرمایهگذاران نیست.
متقاضی جذب سرمایه نیز نباید تصور کند ارائه چند جدول مالی و پیشبینی سود برای جلب اعتماد کافی است.
سرمایهگذار میخواهد بداند پول او چه کاری انجام خواهد داد.
اگر یک شرکت برای سرمایه در گردش درخواست منابع دارد، باید بتواند رابطه میان منابع، خرید، تولید، فروش و وصول مطالبات را توضیح دهد. اگر هدف توسعه تولید است، باید مشخص باشد ظرفیت موجود چیست و سرمایه جدید چگونه ظرفیت ایجاد میکند. اگر منابع برای اجرای یک قرارداد اختصاص مییابد، مسیر اجرای قرارداد و تبدیل آن به درآمد باید روشن باشد.
در واقع، یک طرح خوب باید بتواند میان عدد، عملیات و نتیجه ارتباط برقرار کند.
صورت مالی عدد را ارائه میکند؛ برنامه عملیاتی عملیات را توضیح میدهد و مدل مالی باید نشان دهد این عملیات چگونه به نتیجه اقتصادی منجر میشود.
سرمایهگذار حرفهای دنبال «عدد خوب» نیست؛ دنبال «منطق قابل دفاع» است
تصمیم سرمایهگذاری را میتوان شبیه حل یک معمای چندلایه دانست.
صورتهای مالی یک قطعه مهم این معما هستند. اما قطعات دیگر شامل مدل کسبوکار، بازار، مشتریان، مدیریت، برنامه عملیاتی، جریان نقدی، ساختار تأمین مالی، تضامین و ریسکهای اجراییاند.
اگر یکی از این قطعات نادیده گرفته شود، ممکن است تصویر نهایی ناقص باشد.
برای مثال، بازده مورد انتظار 49 یا 50 درصد ممکن است در نگاه اول جذاب باشد. اما سرمایهگذار باید بپرسد این بازده از چه اقتصادی ایجاد میشود؟آیا حاشیه سود عملیاتی اجازه تحقق آن را میدهد؟ آیا بازار ظرفیت فروش پیشبینیشده را دارد؟ آیا سرمایه در گردش کافی است؟ آیا زمان وصول مطالبات با زمان تعهدات مالی هماهنگ است؟
در تأمین مالی جمعی نیز همین رویکرد اهمیت دارد. جذابیت یک نرخ بازده نباید باعث شود سرمایهگذار منطق ایجاد آن بازده را بررسی نکند.
بازده بالا بدون درک ریسک، فقط یک عدد جذاب است؛ بازده در کنار تحلیل ریسک، تبدیل به اطلاعات قابل استفاده میشود.
جهش کراد و اهمیت نگاه چندلایه به طرحهای سرمایهگذاری
در فرآیند تأمین مالی جمعی، کیفیت تصمیم سرمایهگذار تا حد زیادی به کیفیت اطلاعات و ارزیابی طرح وابسته است. در جهش کراد نیز نگاه به فرصتهای تأمین مالی جمعی نمیتواند صرفاً به چند عدد از صورتهای مالی محدود شود.
یک طرح باید از زوایای مختلف دیده شود؛ از وضعیت مالی و نیاز سرمایه در گردش گرفته تا برنامه عملیاتی، نحوه مصرف منابع، توان اجرای برنامه، ریسکهای کسبوکار و تضامین مربوط به طرح.
این نگاه چندلایه کمک میکند سرمایهگذار به جای پرسش ساده «شرکت چقدر سود کرده است؟» سؤال دقیقتری مطرح کند:
“اگر امروز سرمایهگذاری کنم، چه سازوکاری وجود دارد که سرمایه من در مسیر پیشبینیشده حرکت کند و کسبوکار بتواند از آن ارزش اقتصادی ایجاد کند؟“
این پرسش، سطح تحلیل را از گذشته به آینده منتقل میکند.
یک چارچوب ساده برای تصمیمگیری بهتر
برای تصمیمگیری حرفهای، میتوان تحلیل را در چهار مرحله ذهنی انجام داد.
- مرحله اول، شناخت وضعیت موجود است؛ یعنی بررسی صورتهای مالی، ساختار دارایی و بدهی، سودآوری و جریانهای نقدی.
- مرحله دوم، شناخت موتور کسبوکار است؛ یعنی بررسی بازار، مشتری، محصول، ظرفیت تولید، زنجیره تأمین و مزیت رقابتی.
- مرحله سوم، بررسی آینده طرح است؛ یعنی تحلیل برنامه عملیاتی، میزان سرمایه مورد نیاز، نحوه مصرف منابع و ارتباط آن با رشد فروش و جریان نقدی.
- مرحله چهارم، سنجش ریسک است؛ یعنی بررسی سناریوهایی که ممکن است باعث انحراف طرح از برنامه شوند و همچنین توجه به تضامین و سازوکارهای کاهش ریسک.
در چنین چارچوبی، صورتهای مالی همچنان جایگاه بسیار مهمی دارند؛ اما در جای درست خود قرار میگیرند.
آنها نقطه شروع تحلیل هستند، نه نقطه پایان آن.
سوالات متداول
آیا صورتهای مالی برای تصمیمگیری سرمایهگذاری ضروری هستند؟
بله. صورتهای مالی یکی از مهمترین منابع اطلاعاتی برای ارزیابی وضعیت مالی، سودآوری، ساختار بدهی و جریان نقدی یک کسبوکار هستند. با این حال، برای تصمیمگیری نهایی باید در کنار اطلاعات عملیاتی، بازار، برنامه آینده و ریسکهای طرح بررسی شوند.
چرا سود شرکت بهتنهایی نشانه وضعیت مالی مناسب نیست؟
زیرا سود حسابداری الزاماً به معنای وجود نقدینگی نیست. ممکن است شرکت فروش و سود ثبتشده داشته باشد، اما بخش زیادی از مطالبات آن هنوز وصول نشده باشد. به همین دلیل، بررسی جریان وجوه نقد و مدیریت نقدینگی اهمیت زیادی دارد.
در تأمین مالی جمعی، سرمایهگذار علاوه بر صورتهای مالی چه چیزهایی را باید بررسی کند؟
سرمایهگذار باید هدف تأمین مالی، برنامه عملیاتی، نحوه مصرف منابع، وضعیت بازار، سرمایه در گردش، توان اجرایی، ریسکهای کسبوکار، گزارشهای دورهای، تضامین و بازده مورد انتظار را نیز در نظر بگیرد.
آیا وجود ضمانت، نیاز به تحلیل مالی را از بین میبرد؟
خیر. ضمانت میتواند یکی از ابزارهای مدیریت ریسک باشد، اما جایگزین بررسی وضعیت مالی، برنامه عملیاتی و منطق اقتصادی طرح نیست.
چرا برنامه عملیاتی در کنار صورتهای مالی اهمیت دارد؟
زیرا صورتهای مالی عمدتاً وضعیت و عملکرد گذشته را نشان میدهند، در حالی که برنامه عملیاتی توضیح میدهد منابع جدید چگونه قرار است مصرف شوند و چه فعالیتهایی برای رسیدن به اهداف طرح انجام خواهد شد.
گزارشهای دورهای چه نقشی در تصمیم سرمایهگذاری دارند؟
گزارشهای دورهای به سرمایهگذار امکان میدهند عملکرد واقعی طرح را با برنامه اولیه مقایسه کند و میزان پیشرفت، نحوه مصرف منابع و انحرافهای احتمالی را بهتر ارزیابی کند.
آیا بازده بالاتر همیشه به معنای فرصت سرمایهگذاری بهتر است؟
خیر. بازده باید در کنار سطح ریسک، کیفیت کسبوکار، توان ایجاد جریان نقدی و سازوکارهای مدیریت ریسک ارزیابی شود. بازده مورد انتظار بهتنهایی معیار کافی برای انتخاب یک طرح نیست.
بهترین رویکرد برای تحلیل یک فرصت سرمایهگذاری چیست؟
بهترین رویکرد، تحلیل چندلایه است: ابتدا وضعیت مالی بررسی شود، سپس مدل کسبوکار و بازار شناخته شود، برنامه عملیاتی و مصرف منابع ارزیابی شود و در نهایت ریسکها، تضامین و بازده مورد انتظار در کنار یکدیگر قرار گیرند.
جمعبندی: صورت مالی را بخوانید، اما فقط به آن نگاه نکنید
صورتهای مالی یکی از معتبرترین و ضروریترین ابزارهای شناخت وضعیت مالی یک کسبوکار هستند. بدون آنها، تصمیمگیری سرمایهگذاری میتواند به حدس و برداشتهای غیرمستند تبدیل شود. اما اتکا به آنها بهتنهایی نیز خطرناک است.
دلیل اصلی ساده است: صورتهای مالی بیشتر درباره آنچه اتفاق افتاده صحبت میکنند، در حالی که سرمایهگذاری درباره آن چیزی است که ممکن است اتفاق بیفتد.
برای همین، سرمایهگذار باید میان گذشته و آینده پل بزند. این پل از تحلیل جریان نقدی، برنامه عملیاتی، وضعیت بازار، سرمایه در گردش، توان اجرایی، ریسکهای کسبوکار، شفافیت اطلاعات، گزارشهای دورهای و تضامین عبور میکند.
در تأمین مالی جمعی، این موضوع اهمیت بیشتری پیدا میکند؛ زیرا سرمایهگذار منابع خود را برای تحقق یک برنامه اقتصادی در اختیار یک کسبوکار قرار میدهد. در چنین شرایطی، تنها دانستن اینکه شرکت در گذشته چقدر سود کرده کافی نیست. باید فهمید سرمایه جدید دقیقاً کجا مصرف میشود، چه ارزشی ایجاد میکند و چه عواملی میتوانند مسیر آن را تغییر دهند.
در نهایت، یک سرمایهگذار حرفهای به دنبال شرکتی نیست که صرفاً «صورت مالی خوب» داشته باشد. او به دنبال کسبوکاری است که اعداد گذشته، منطق عملیاتی، برنامه آینده و سازوکار مدیریت ریسک آن با یکدیگر سازگار باشند.
همین تفاوت، مرز میان «خواندن اطلاعات مالی» و «تصمیمگیری سرمایهگذاری» است.

دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *