

تأمین مالی جمعی در سالهای اخیر از یک ابزار تأمین سرمایه برای تعداد محدودی از کسبوکارها، به یکی از مسیرهای قابل توجه برای تأمین مالی بنگاهها و پروژهها تبدیل شده است. اما برای شناخت بهتر این بازار، صرفاً دانستن تعداد طرحهای منتشرشده کافی نیست؛ باید دید سرمایهها در چه صنایعی متمرکز شدهاند، چه استانهایی سهم بیشتری از تأمین مالی دارند، نرخهای رایج بازار در چه محدودهای قرار گرفتهاند و چه نوع ضمانتهایی پشت این طرحها قرار دارد.
این گزارش با تمرکز بر پنج شاخص اصلی، تلاش میکند تصویری از وضعیت بازار در شهریور ۱۴۰۵ ارائه دهد: حجم تأمین مالی در صنایع مختلف، عملکرد سکوها از نظر مبلغ جذبشده، ساختار ضمانتها، توزیع نرخهای تأمین مالی و پراکندگی جغرافیایی سرمایه.
بیش از ۵٬۶۰۰ میلیارد جذب سرمایه
مجموع مبالغ ثبتشده در دادههای مورد بررسی حدود ۵٬۶۶۷.۵ میلیارد تومان است. این رقم در ۱۹۴ طرح توزیع شده و نشان میدهد بازار تأمین مالی جمعی دیگر صرفاً متکی بر پروژههای کوچک نیست و در بخش قابل توجهی از طرحها، مبالغ قابل توجهی برای تأمین سرمایه موردنیاز کسبوکارها جذب شده است.
البته میانگین مبلغ هر طرح (حدود ۲۹.۲ میلیارد تومان) بهتنهایی معیار مناسبی برای قضاوت درباره اندازه بازار نیست؛ زیرا پراکندگی مبلغ طرحها بسیار زیاد است. برخی حوزهها و سکوها تعداد زیادی طرح با مبالغ متوسط دارند و برخی دیگر با تعداد کمتری از طرحها، حجم سرمایه بیشتری جذب کردهاند.
به همین دلیل، بررسی توزیع سرمایه میان صنایع و سکوها اهمیت بیشتری پیدا میکند.
سرمایه در کدام صنایع متمرکز شده است؟
یکی از مهمترین یافتههای دادهها، تمرکز قابل توجه سرمایه در چند حوزه صنعتی است.
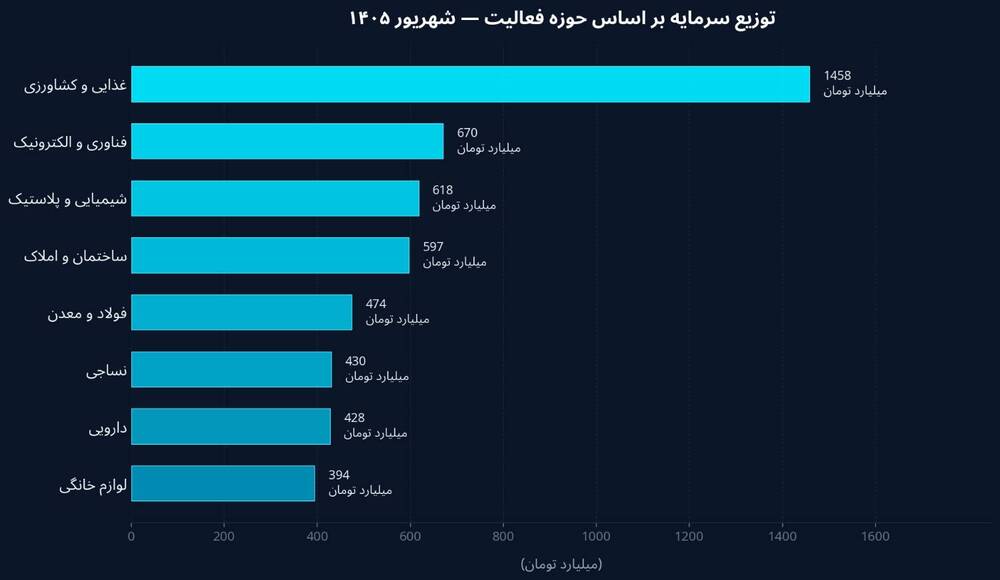
در میان حوزههای ثبتشده، صنایع غذایی و کشاورزی با ۵۲ طرح و حدود ۱٬۴۵۸ میلیارد تومان بیشترین حجم تأمین مالی را به خود اختصاص داده است. پس از آن، فناوری، الکترونیک و تجهیزات صنعتی با ۲۹ طرح و حدود ۶۷۰.۵ میلیارد تومان و شیمیایی، پلاستیک و مواد اولیه با ۲۰ طرح و حدود ۶۱۸ میلیارد تومان قرار دارند.
این سه حوزه در مجموع بیش از ۲٬۷۴۶ میلیارد تومان سرمایه جذب کردهاند؛ یعنی نزدیک به ۴۸.۵ درصد از کل مبلغ طرحهای موجود در دادهها.
در رتبههای بعدی نیز حوزههایی مانند ساختمان، مصالح و املاک (۵۹۷ میلیارد)، فولاد، فلزات و معدن (۴۷۴ میلیارد)، نساجی و محصولات سلولزی (۴۳۰ میلیارد)، دارویی و سلامت (۴۲۷.۵ میلیارد) و لوازم خانگی (۳۹۴ میلیارد) قرار دارند.
این توزیع یک نکته مهم را نشان میدهد: سرمایه در بازار تأمین مالی جمعی به شکل یکنواخت میان صنایع توزیع نشده است. صنایع دارای نیاز جدی به سرمایه در گردش، توسعه ظرفیت تولید، خرید تجهیزات یا تأمین مواد اولیه، سهم قابل توجهی از منابع جذبشده را به خود اختصاص دادهاند.
از سوی دیگر، حضور حوزههایی مانند فناوری و الکترونیک، دارویی و شیمیایی نشان میدهد تأمین مالی جمعی تنها به صنایع سنتی محدود نمانده و در بخشهایی با ماهیت فناورانه و تولیدی پیشرفته نیز کاربرد پیدا کرده است.
کدام سکوها بیشترین حجم سرمایه را جذب کردهاند؟
دومین محور بررسی، مقایسه سکوهای تأمین مالی جمعی بر اساس حجم سرمایه جذبشده است.
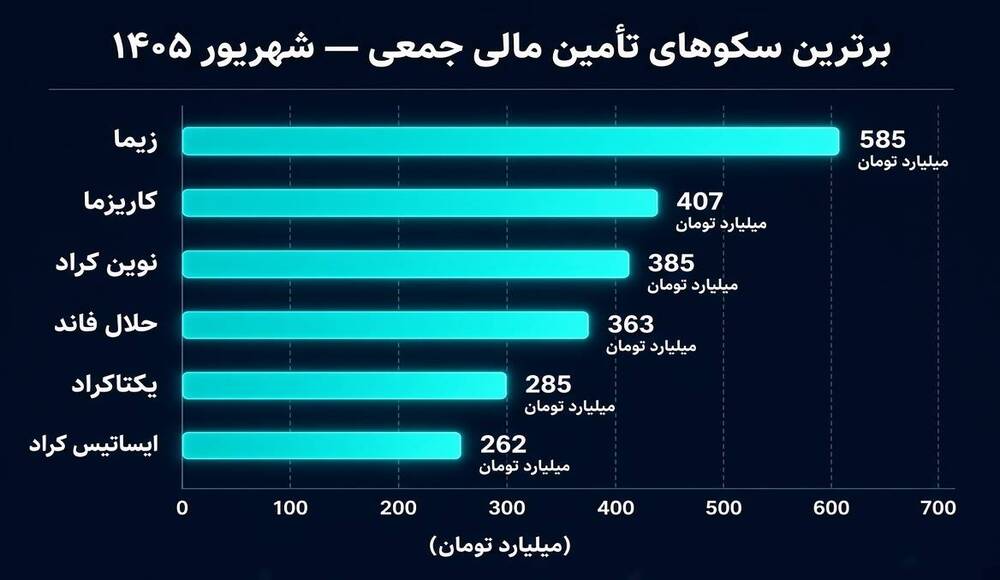
سکوی زیما با ۱۹ طرح و حدود ۵۸۵ میلیارد تومان در صدر قرار دارد. پس از آن کاریزما با حدود ۴۰۷ میلیارد، نوین کراد با حدود ۳۸۵ میلیارد و حلال فاند با حدود ۳۶۳.۵ میلیارد قرار گرفتهاند.
چهار سکوی اول در مجموع بیش از ۱٬۷۴۰ میلیارد تومان از سرمایه ثبتشده را جذب کردهاند. سکوهایی مانند یکتاکراد، ایساتیس کراد، هم آفرین و گلرنگ کراد نیز در رتبههای بعدی حضور دارند.
با این حال، این رتبهبندی باید با یک نکته مهم تفسیر شود. حجم سرمایه جذبشده تنها یکی از شاخصهای مقایسه سکوهاست. تعداد طرحهای منتشرشده، متوسط مبلغ هر طرح، ترکیب صنایع فعال در هر سکو و ساختار ضمانتها نیز میتواند بر این شاخص اثرگذار باشد.
ضمانت بانکی همچنان بخش اصلی ساختار بازار است
نوع ضمانت یکی از مهمترین متغیرها در تحلیل تأمین مالی جمعی است؛ زیرا نوع و ساختار تضمین میتواند بر تصمیم سرمایهگذاران و طراحی طرح اثرگذار باشد.
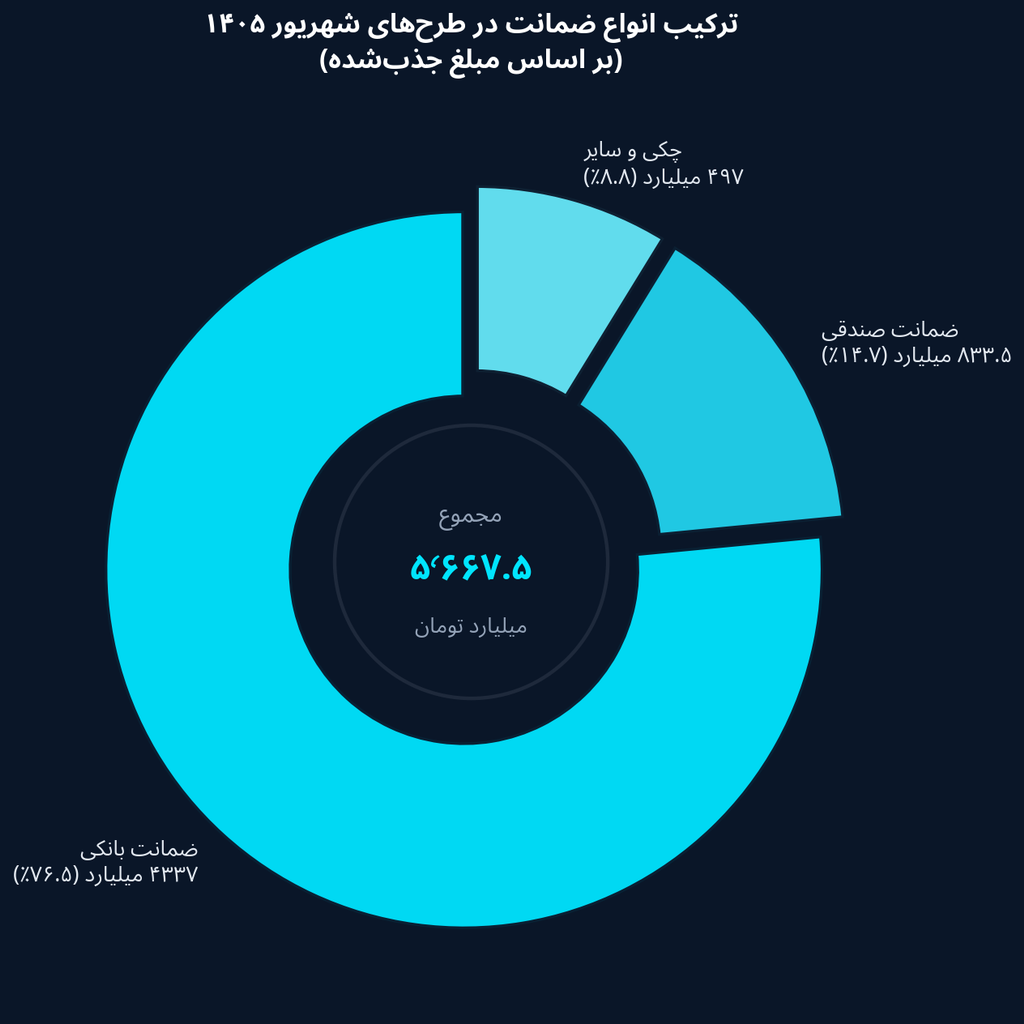
در دادههای مورد بررسی، طرحهای دارای ضمانت بانکی مجموعاً حدود ۴٬۳۳۷ میلیارد تومان ارزش دارند. این رقم حدود ۷۶.۵ درصد کل مبلغ طرحهای موجود را تشکیل میدهد.
پس از ضمانت بانکی، ضمانت صندقی با حدود ۸۳۳.۵ میلیارد تومان قرار دارد. در مجموع، این دو نوع ضمانت بیش از ۹۱ درصد ارزش کل طرحهای بررسیشده را شامل میشوند.
در کنار آنها، ضمانتهایی مانند چک، توثیق سهام، ترهین ملک و سایر انواع ضمانت نیز در دادهها مشاهده میشود، اما سهم آنها محدود است.
این توزیع نشان میدهد که بخش عمده سرمایه موجود در این مجموعه داده، در طرحهایی قرار گرفته که از یک سازوکار رسمی ضمانت یا پوشش تعهدات برخوردار بودهاند.
نرخ تأمین مالی بازار در چه محدودهای قرار دارد؟
نرخ تأمین مالی یکی از شاخصهایی است که بیشترین توجه را از سوی متقاضیان سرمایه و سرمایهگذاران به خود جلب میکند.
در میان ۱۹۴ طرح دارای نرخ ثبتشده، میانگین نرخ حدود ۴۵.۸ درصد و میانه نرخ حدود ۴۶.۵ درصد است.
اما میانگین بهتنهایی تصویر کاملی ارائه نمیکند. بررسی توزیع نرخها نشان میدهد بخش بزرگی از طرحها در محدوده ۴۶ تا ۴۸ درصد قرار گرفتهاند. نرخ ۴۷ درصد پرتکرارترین نرخ موجود در دادههاست و پس از آن نرخهای ۴۶ و ۴۸ درصد بیشترین تکرار را دارند.
در مجموع، بیش از ۶۰ درصد طرحها در محدوده ۴۶ تا ۴۸ درصد قرار دارند. این تمرکز نشان میدهد نرخهای تأمین مالی در این مجموعه داده از یک الگوی نسبتاً مشخص پیروی میکنند و بخش بزرگی از طرحها در یک محدوده نزدیک به هم قرار گرفتهاند.
البته نرخ اسمی بهتنهایی برای مقایسه اقتصادی طرحها کافی نیست و عواملی مانند مدت تأمین مالی (که تقریباً بیشتر طرحها ۱۲ ماهه بودند)، زمانبندی پرداخت سود، نحوه بازپرداخت اصل سرمایه، نوع ضمانت و هزینههای مرتبط با تأمین مالی نیز باید در تحلیل لحاظ شوند.
تهران همچنان مرکز اصلی حجم تأمین مالی است
بررسی استانی دادهها نیز تمرکز قابل توجهی را نشان میدهد.
طرحهای منتسب به استان تهران در مجموع حدود ۲٬۷۲۱.۵ میلیارد تومان حجم تأمین مالی دارند. این رقم تقریباً ۴۸ درصد کل مبلغ طرحهای موجود را تشکیل میدهد.
پس از تهران، اصفهان با حدود ۴۵۳ میلیارد، مازندران با ۲۹۲ میلیارد، خراسان رضوی با ۲۷۴ میلیارد و قزوین با ۲۵۰ میلیارد قرار دارند.
فاصله تهران با استانهای بعدی قابل توجه است و نشان میدهد در مجموعه داده مورد بررسی، بخش بزرگی از حجم تأمین مالی در شرکتها و پروژههای ثبتشده در تهران متمرکز بوده است. البته این شاخص لزوماً به معنای اجرای پروژه در تهران نیست؛ زیرا مبنای این دستهبندی، استان ثبتشده در داده است و محل اجرای واقعی پروژه ممکن است متفاوت باشد.
در مجموع ۲۳ استان در این ماه فعال بودند، اما سهم استانهای کمتر برخوردار همچنان محدود باقی مانده است.
پنج عدد که تصویر بازار را خلاصه میکنند
اگر بخواهیم کل دادهها را در چند عدد خلاصه کنیم، پنج شاخص بیش از سایر موارد قابل توجهاند:
- ۵٬۶۶۷.۵ میلیارد تومان: مجموع مبلغ طرحهای قابل پردازش
- حدود ۴۸.۵ درصد: سهم سه حوزه اول (غذایی، فناوری و شیمیایی) از کل حجم تأمین مالی
- ۷۶.۵ درصد: سهم ضمانت بانکی از کل مبلغ طرحها
- بیش از ۶۰ درصد: سهم طرحهای دارای نرخ ۴۶ تا ۴۸ درصد
- حدود ۴۸ درصد: سهم تهران از کل مبلغ طرحهای موجود
این اعداد در کنار یکدیگر نشان میدهند که بازار مورد بررسی، از نظر صنعت، جغرافیا، نرخ و نوع ضمانت، دارای نقاط تمرکز مشخصی است.
این دادهها برای متقاضیان سرمایه چه معنایی دارد؟
برای شرکتهایی که به دنبال تأمین مالی هستند، بررسی چنین دادههایی یک کاربرد عملی دارد: شناختن شرایطی که در بازار واقعاً مورد استفاده قرار میگیرد.
برای مثال، تمرکز نرخها در محدوده ۴۶ تا ۴۸ درصد نشان میدهد شرکت متقاضی نمیتواند صرفاً بر نرخ اسمی تمرکز کند؛ بلکه باید ساختار جریان نقدی خود را با زمانبندی پرداخت سود و اصل سرمایه تطبیق دهد.
همچنین سهم بالای ضمانتهای بانکی و صندقی نشان میدهد ساختار تضمین، یکی از عناصر مهم در طراحی طرحهای بازار است.
از طرف دیگر، تمرکز سرمایه در صنایع مشخص میتواند برای شرکتها یک نشانه تحلیلی باشد: بازار برای طرحهایی که مدل مصرف منابع، بازگشت سرمایه و سازوکار بازپرداخت آنها روشن است، ظرفیت جذب سرمایه قابل توجهی ایجاد کرده است.
بازار تأمین مالی جمعی در چه مسیری حرکت میکند؟
دادههای این گزارش را نمیتوان بهتنهایی بهعنوان پیشبینی آینده بازار تفسیر کرد؛ اما میتوان از آنها برای شناخت ساختار فعلی استفاده کرد.
آنچه در این مجموعه داده مشخص است، شکلگیری چند محور پررنگ در بازار است: تمرکز سرمایه در صنایع تولیدی و فناورانه (بهویژه غذایی، شیمیایی و الکترونیک)، استفاده گسترده از ضمانتهای رسمی، همگرایی نرخهای تأمین مالی در یک محدوده مشخص و تمرکز جغرافیایی بالا در تهران.
در عین حال، حضور طیف متنوعی از صنایع و بیش از ۴۰ سکو نشان میدهد بازار از نظر نوع متقاضیان و بازیگران، ساختاری متنوع دارد.
برای توسعه این بازار، صرفاً افزایش تعداد طرحها اهمیت ندارد؛ کیفیت طراحی پروژه، شفافیت اطلاعات، ساختار ضمانت، تناسب نرخ و جریان نقدی و توانایی شرکت در استفاده مؤثر از سرمایه جذبشده، همگی در تجربه نهایی سرمایهگذاران و متقاضیان سرمایه نقش دارند.

دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *