

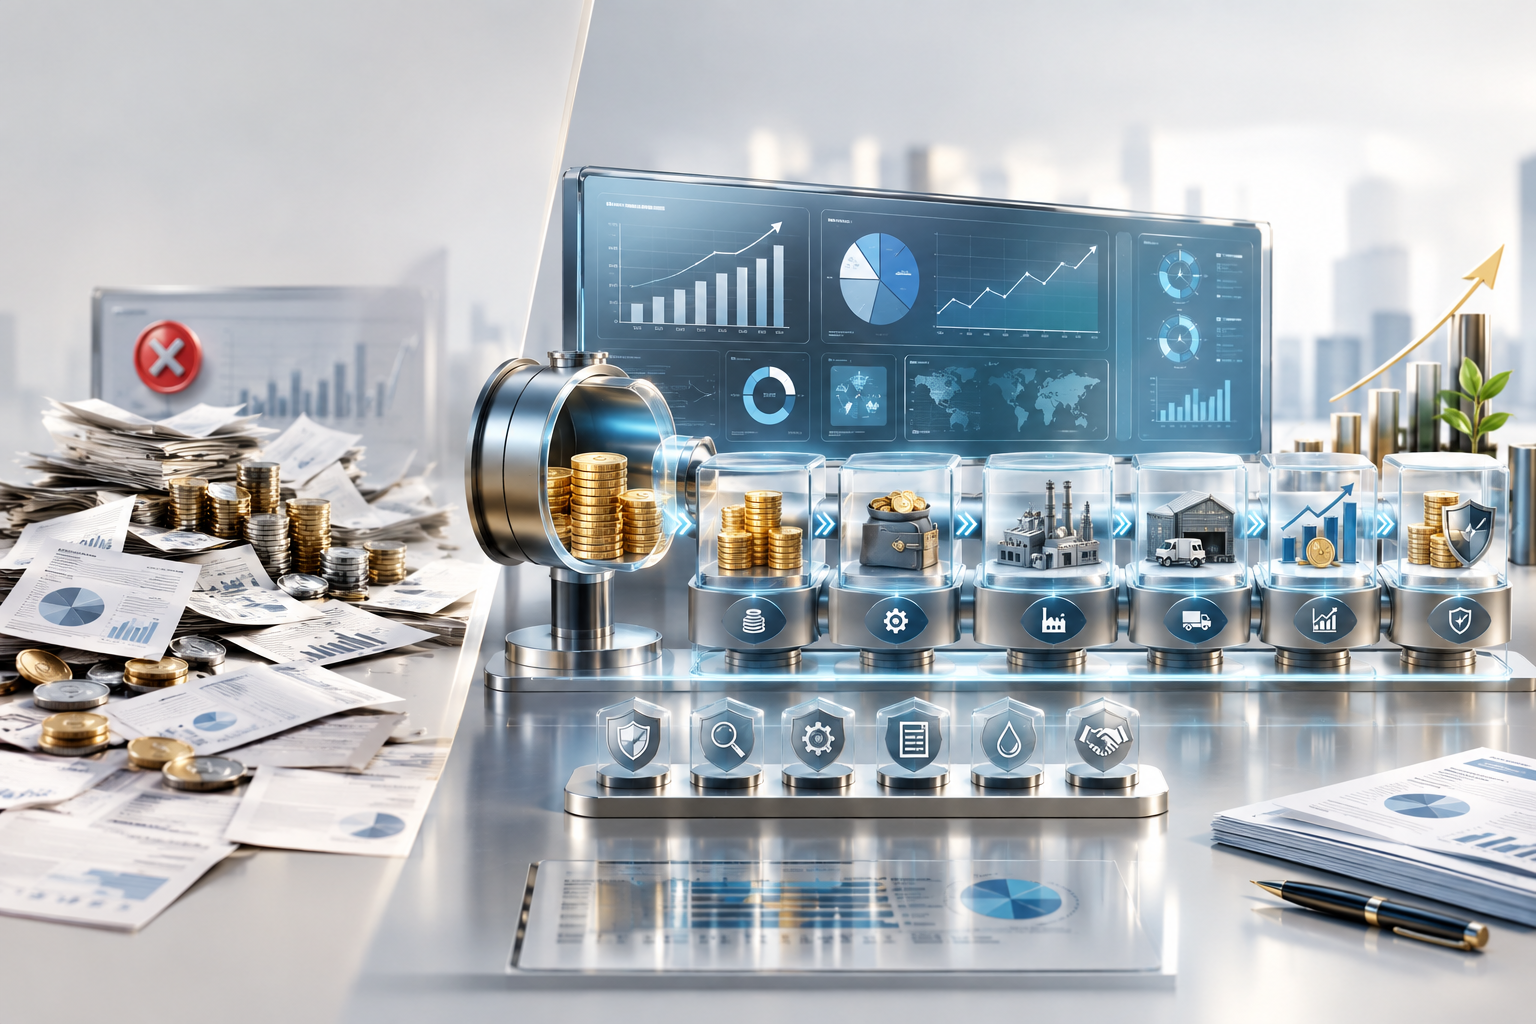
درخواست تأمین مالی جمعی معمولاً از یک نقطه ساده شروع میشود: شرکت به پول نیاز دارد. سرمایه در گردش کم شده، سفارش جدیدی گرفته شده، ظرفیت تولید باید افزایش پیدا کند، مواد اولیه باید خریداری شود یا فرصتی برای توسعه کسبوکار به وجود آمده است. در نگاه اول، مسئله کاملاً روشن به نظر میرسد؛ شرکت به سرمایه نیاز دارد و تأمین مالی جمعی میتواند این سرمایه را فراهم کند.
اما دقیقاً در همین نقطه، یکی از مهمترین خطاها شکل میگیرد.
بزرگترین اشتباه شرکتها در درخواست تأمین مالی جمعی این است که فرآیند را از «نیاز به پول» شروع میکنند، نه از «منطق استفاده و بازگشت پول»
این تفاوت شاید در ظاهر کوچک باشد، اما از نظر سرمایهگذار بسیار تعیینکننده است. سرمایهگذار قرار نیست صرفاً کمبود نقدینگی یک شرکت را جبران کند. او میخواهد بداند منابعی که در اختیار کسبوکار قرار میدهد، دقیقاً کجا مصرف میشود، چه فعالیتی را فعال میکند، چه درآمد یا جریان نقدی ایجاد میکند، ریسک بازپرداخت چیست و چرا باید به این طرح اعتماد کند.
به همین دلیل، یک شرکت ممکن است واقعاً به سرمایه نیاز داشته باشد، سابقه فعالیت داشته باشد و حتی محصول خوبی هم تولید کند، اما همچنان برای تأمین مالی جمعی آماده نباشد.
در این مقاله، مسئله را از همین زاویه بررسی میکنیم: تفاوت میان «شرکتی که پول میخواهد» و «طرحی که قابلیت تأمین مالی دارد»
مسئله فقط جذب سرمایه نیست؛ مسئله قابلیت جذب سرمایه است
تأمین مالی جمعی در ایران در سالهای اخیر از یک ابزار نسبتاً جدید به یکی از مسیرهای قابل توجه تأمین منابع برای کسبوکارها تبدیل شده است. گزارشهای بازار سرمایه نشان میدهد حجم تأمین مالی انجامشده از طریق سکوها رشد قابل توجهی داشته و تعداد طرحها نیز افزایش یافته است.
این رشد یک پیام مهم برای شرکتها دارد: تأمین مالی جمعی دیگر صرفاً یک گزینه آزمایشی نیست؛ بلکه بهعنوان یک مسیر واقعی برای تأمین منابع کسبوکار باید با همان جدیتی بررسی شود که شرکت برای تسهیلات بانکی، سرمایهگذاری یا سایر ابزارهای مالی به خرج میدهد.
اما رشد بازار به این معنا نیست که هر درخواست تأمین مالی الزاماً مناسب این ابزار است.
در واقع، یکی از مهمترین وظایف فرآیند ارزیابی همین است که مشخص شود آیا نیاز مالی شرکت را میتوان به یک «طرح قابل ارزیابی و قابل توضیح برای سرمایهگذار» تبدیل کرد یا خیر.
این همان نقطهای است که بسیاری از شرکتها دچار خطا میشوند.
آنها معمولاً میگویند: «ما ۲۰ میلیارد تومان سرمایه لازم داریم.»
اما سؤال واقعی این نیست که شرکت چقدر پول میخواهد.
سؤال این است:
۲۰ میلیارد تومان قرار است چه مسئلهای را حل کند؟
اگر پاسخ دقیق و قابل اندازهگیری نباشد، درخواست تأمین مالی از همان ابتدا با یک ضعف ساختاری مواجه است.
تفاوت «نیاز مالی» با «طرح تأمین مالی»
فرض کنیم یک شرکت تولیدی اعلام کند برای توسعه فعالیت خود به ۳۰ میلیارد تومان سرمایه نیاز دارد.
این جمله بهتنهایی تقریباً هیچ اطلاعاتی درباره کیفیت درخواست به سرمایهگذار نمیدهد.
اما اگر شرکت توضیح دهد که ۳۰ میلیارد تومان برای خرید مواد اولیه مورد نیاز تولید یک محصول مشخص مصرف میشود، خرید مواد اولیه باعث افزایش حجم تولید از X به Y میشود، محصول در بازار مشخصی به فروش میرسد، چرخه تبدیل نقدینگی آن چند ماه است و منابع چگونه طی دوره طرح به نقدینگی تبدیل میشوند، تصویر کاملاً متفاوت خواهد شد.
- در حالت اول، شرکت فقط یک عدد ارائه کرده است.
- در حالت دوم، شرکت یک مکانیزم اقتصادی ارائه کرده است.
تأمین مالی جمعی زمانی برای شرکت معنا پیدا میکند که این مکانیزم اقتصادی قابل توضیح، قابل ارزیابی و تا حد امکان قابل نظارت باشد.
در دستورالعمل تأمین مالی جمعی نیز «طرح» به فعالیتی گفته میشود که متقاضی برای انجام آن اقدام به تأمین منابع مالی میکند؛ یعنی موضوع صرفاً تأمین پول برای شرکت نیست، بلکه منابع برای اجرای یک فعالیت مشخص جذب میشوند.
این تفاوت، برای سرمایهگذار نیز اهمیت زیادی دارد. سرمایهگذار نمیخواهد فقط بداند «شرکت چه میزان بدهی یا نیاز مالی دارد»؛ بلکه باید بتواند رابطه میان منبع مالی، مصرف منابع، فعالیت اقتصادی و بازگشت منابع را درک کند.
اشتباه اول: تبدیل سرمایه در گردش به یک عنوان مبهم
یکی از رایجترین موارد، استفاده بیش از حد از عبارت «تأمین سرمایه در گردش» بدون توضیح دقیق درباره چرخه نقدینگی است.
سرمایه در گردش ذاتاً مسئله بدی نیست. بسیاری از شرکتهای تولیدی، بازرگانی و خدماتی برای ادامه یا افزایش فعالیت خود به آن نیاز دارند.
مشکل از جایی شروع میشود که «سرمایه در گردش» به یک عنوان کلی تبدیل شود.
مثلاً شرکت اعلام کند:
«مبلغ مورد نیاز برای تأمین سرمایه در گردش شرکت.»
سرمایهگذار در اینجا با یک سؤال اساسی مواجه میشود: برای چه چیزی؟
- خرید مواد اولیه؟
- تسویه با تأمینکنندگان؟
- تولید محصول؟
- افزایش موجودی انبار؟
- تأمین سفارش قطعی؟
- پوشش فاصله زمانی میان فروش و وصول مطالبات؟
هرکدام از این موارد، منطق مالی متفاوتی دارند.
در یک طرح حرفهای، سرمایه در گردش باید به چرخه عملیاتی کسبوکار متصل شود. اگر شرکت مواد اولیه را خریداری میکند، باید مشخص باشد این مواد اولیه چه مقدار محصول ایجاد میکند، محصول با چه شرایطی به فروش میرسد و چه زمانی پول آن به شرکت بازمیگردد.
به بیان ساده، سرمایهگذار باید بتواند مسیر زیر را دنبال کند:
سرمایه ← خرید/تولید ← فروش ← وصول ← ایجاد نقدینگی ← ایفای تعهدات
هرچه این زنجیره شفافتر باشد، ارزیابی طرح نیز معنادارتر میشود.
اشتباه دوم: ارائه یک برنامه مالی که با برنامه عملیاتی هماهنگ نیست
گاهی اوقات اعداد مالی یک طرح بسیار جذاب هستند، اما وقتی برنامه عملیاتی بررسی میشود، ارتباط میان آنها مشخص نیست.
مثلاً شرکت رشد ۴۰ درصدی فروش را پیشبینی کرده، اما ظرفیت تولید، نیروی انسانی، مواد اولیه، شبکه فروش یا سرمایه در گردش مورد نیاز برای این رشد توضیح داده نشده است.
اینجا یک مشکل کلاسیک به وجود میآید: مدل مالی از کسبوکار جلو زده است.
پیشبینی مالی باید نتیجه برنامه عملیاتی باشد، نه جایگزین آن.
- اگر قرار است تولید افزایش پیدا کند، باید مشخص شود چگونه.
- اگر فروش قرار است رشد کند، باید محرک این رشد مشخص باشد.
- اگر سرمایه جدید قرار است باعث افزایش ظرفیت شود، باید رابطه میان سرمایهگذاری و ظرفیت جدید توضیح داده شود.
سرمایهگذار حرفهای معمولاً فقط به سود پیشبینیشده نگاه نمیکند؛ بلکه میپرسد این سود چگونه قرار است ایجاد شود؟
این همان جایی است که کیفیت برنامه عملیاتی اهمیت پیدا میکند.
اشتباه سوم: فکر کردن به بازده بالا بهعنوان جایگزین اعتماد
گاهی تصور میشود اگر بازده مورد انتظار طرح جذاب باشد، سایر نقاط ضعف اهمیت کمتری پیدا میکنند.
این تصور اشتباه است.
بازده بالا میتواند توجه سرمایهگذار را جلب کند، اما بهتنهایی نمیتواند اعتماد ایجاد کند.
اعتماد از ترکیب چند عامل ساخته میشود: اطلاعات قابل اتکا، مدل کسبوکار قابل فهم، برنامه عملیاتی منطقی، مدیریت نقدینگی، شناخت ریسک، سابقه عملکرد، ساختار تضامین و امکان پایش طرح.
حتی در بازارهای بینالمللی نیز رویکردهای جدید تنظیمگری تأمین مالی جمعی به سمت افزایش کیفیت اطلاعات و حفاظت از سرمایهگذار حرکت کردهاند. برای مثال، چارچوب اروپایی ECSPR بر ارائه اطلاعات روشن، مرتبط و قابل فهم برای تصمیمگیری سرمایهگذاران تأکید دارد و برای هر پیشنهاد تأمین مالی، اطلاعات کلیدی سرمایهگذاری را پیشبینی کرده است.
در آمریکا نیز الزامات Regulation Crowdfunding بر افشای اطلاعاتی مانند فعالیت شرکت، برنامه کسبوکار، نحوه مصرف منابع، مبلغ هدف، وضعیت مالی و برخی ریسکهای شرکت تأکید دارد.
پیام مشترک این تجربهها روشن است:
سرمایهگذار فقط بازده را نمیخرد؛ او در معرض یک مجموعه اطلاعات، ریسک و تصمیم مدیریتی قرار میگیرد.
اشتباه چهارم: پنهان کردن ریسک به جای مدیریت آن
یکی از نشانههای بلوغ مالی یک شرکت، نحوه صحبت کردن آن درباره ریسک است.
شرکتی که تلاش میکند همهچیز را بدون ریسک نشان دهد، لزوماً اعتماد بیشتری ایجاد نمیکند. گاهی برعکس، این رفتار باعث کاهش اعتماد میشود.
فرض کنیم شرکت وابستگی زیادی به یک تأمینکننده دارد.
پنهان کردن این موضوع، ریسک را از بین نمیبرد.
اما اگر شرکت توضیح دهد که تأمینکننده اصلی چه نقشی دارد، چه جایگزینهایی وجود دارد و برای اختلال احتمالی چه برنامهای در نظر گرفته شده است، سرمایهگذار تصویر دقیقتری از وضعیت دریافت میکند.
همین منطق درباره ریسک فروش، نوسان قیمت مواد اولیه، ریسک تولید، وصول مطالبات، نقدینگی و سایر عوامل نیز صدق میکند.
ارزیابی ریسک یعنی تبدیل «ابهام» به «اطلاعات قابل تحلیل».
در واقع، سرمایهگذار ممکن است با وجود یک ریسک مشخص همچنان به طرح علاقهمند باشد؛ اما معمولاً با ریسکی که نمیتواند آن را ببیند یا ارزیابی کند، برخورد محتاطانهتری خواهد داشت.
اشتباه پنجم: اشتباه گرفتن «تضمین» با «کیفیت طرح»
تضامین بخش مهمی از ساختار تأمین مالی هستند، اما تضمین نباید جایگزین تحلیل اقتصادی طرح شود.
یک طرح ممکن است ضمانت مناسبی داشته باشد، اما برنامه عملیاتی ضعیفی ارائه کند.
از طرف دیگر، یک طرح ممکن است کسبوکار بسیار مناسبی داشته باشد اما ساختار تضامین آن نیازمند بررسی دقیقتری باشد.
بنابراین سرمایهگذار باید میان دو مفهوم تفاوت بگذارد:
ریسک کسبوکار و سازوکار کاهش یا پوشش ریسک.
تضمین، در صورت وجود و اعتبار آن، میتواند بخشی از ریسک را پوشش دهد؛ اما نمیتواند توضیح دهد که منابع چگونه مصرف میشوند یا چرا کسبوکار قادر به ایجاد جریان نقدی خواهد بود.
برای همین، متقاضی نباید پرونده تأمین مالی خود را حول جملهای مانند «طرح دارای ضمانت است» بنا کند.
ساختار حرفهای باید نشان دهد:
- کسبوکار چیست،
- منابع برای چه مصرف میشوند،
- چه ریسکی وجود دارد،
- تضمین چه بخشی از ریسک را پوشش میدهد،
- و در نهایت منابع چگونه مدیریت خواهند شد.
اشتباه ششم: بیتوجهی به نقدینگی
ممکن است یک شرکت سودآور باشد اما در پرداخت تعهدات کوتاهمدت با مشکل مواجه شود.
این موضوع یکی از تفاوتهای مهم میان سودآوری و نقدینگی است.
برای تأمین مالی جمعی، این تفاوت اهمیت زیادی دارد؛ زیرا بازپرداخت یا ایفای تعهدات مالی، در نهایت با جریان نقدی انجام میشود.
فرض کنید شرکتی روی کاغذ حاشیه سود مناسبی دارد، اما فروش آن اعتباری است و مطالبات مشتریان با تأخیر وصول میشود. اگر ساختار تأمین مالی شرکت به شکلی طراحی شود که سررسید تعهدات زودتر از زمان وصول مطالبات باشد، ممکن است با وجود سودآوری عملیاتی، فشار نقدینگی ایجاد شود.
به همین دلیل، یکی از سؤالات مهم هنگام طراحی طرح باید این باشد:
زمان ورود و خروج نقدینگی چگونه با زمانبندی تأمین مالی هماهنگ میشود؟
این سؤال ساده، گاهی از دهها صفحه پیشبینی فروش مهمتر است.
اشتباه هفتم: تصور اینکه تأمین مالی با جذب منابع تمام میشود
یکی دیگر از اشتباهات مهم این است که شرکت، پایان موفقیتآمیز تأمین مالی را همان لحظهای بداند که کل مبلغ موردنظر جذب شد.
در حالی که برای سرمایهگذار، این نقطه میتواند آغاز مرحله مهمتری باشد.
پس از تأمین منابع، مسئله اصلی این است که آیا پول مطابق برنامه مصرف شده است یا خیر.
- اگر منابع برای خرید مواد اولیه جذب شدهاند، نباید به هزینههای نامرتبط منتقل شوند.
- اگر هدف توسعه تولید بوده، منابع باید در راستای همان برنامه استفاده شوند.
- اگر هدف اجرای یک قرارداد یا پروژه مشخص بوده، جریان منابع باید با همان فعالیت ارتباط داشته باشد.
مصرف منابع مطابق طرح، بخشی از اعتمادسازی است.
در چارچوبهای بینالمللی نیز «use of proceeds» یا نحوه مصرف منابع، یکی از اطلاعات کلیدی برای ارزیابی پیشنهاد تأمین مالی محسوب میشود. SEC نیز در الزامات Regulation Crowdfunding، ارائه توضیح درباره استفاده از منابع حاصل از عرضه را جزو اطلاعات موردنیاز قرار داده است.
بنابراین شرکت نباید تأمین مالی را «پول آزاد» تلقی کند.
منابعی که از طریق یک طرح مشخص جذب شدهاند، باید در همان چارچوب تعریفشده مدیریت شوند و هزینهکرد خارج از طرح میتواند اعتماد سرمایهگذاران و کیفیت کنترل مالی را تضعیف کند.
گزارش دورهای فقط یک الزام نیست؛ ابزار مدیریت اعتماد است
وقتی سرمایهگذار منابع خود را در اختیار یک طرح قرار میدهد، یک سؤال دائماً در ذهن او باقی میماند:
چه اتفاقی برای پول من افتاد؟
گزارشهای دورهای میتوانند پاسخ این سؤال را به شکل منظم ارائه کنند.
گزارش خوب صرفاً مجموعهای از اعداد نیست. باید نشان دهد طرح در چه مرحلهای قرار دارد، منابع چگونه مصرف شدهاند، فعالیت عملیاتی چه میزان پیشرفت داشته، آیا برنامه زمانی تغییر کرده یا خیر و مهمتر از همه، آیا انحرافی نسبت به برنامه اولیه ایجاد شده است یا خیر.
این همان جایی است که شفافیت اطلاعات از یک مفهوم حقوقی یا اداری به یک دارایی اقتصادی تبدیل میشود.
در سطح بینالمللی نیز رویکردهای نظارتی جدید بر کاهش عدم تقارن اطلاعاتی تأکید دارند. ESMA در یکی از پرسشوپاسخهای خود درباره چارچوب تأمین مالی جمعی اروپا تصریح میکند که الزامات افشای اطلاعات با هدف افزایش شفافیت، کاهش عدم تقارن اطلاعاتی و توانمندسازی سرمایهگذاران برای ارزیابی ریسک طراحی شدهاند.
برای شرکت سرمایهپذیر، نتیجه عملی این موضوع ساده است:
گزارشدهی را نباید هزینه دید؛ باید آن را بخشی از مدیریت رابطه با سرمایهگذار دانست.
شرکت موفق در جذب سرمایه چه چیزی میفروشد؟
در نگاه اول، پاسخ ساده است: سرمایهپذیر در تأمین مالی جمعی سرمایه جذب میکند.
اما اگر دقیقتر نگاه کنیم، شرکت در حال «فروش اعتماد به یک برنامه اقتصادی» است.
سرمایهگذار در واقع سه چیز را ارزیابی میکند:
- آیا کسبوکار را میفهمم؟
- آیا برنامه استفاده از منابع را باور میکنم؟
- آیا احتمال اجرای این برنامه و ایفای تعهدات را منطقی میدانم؟
اگر پاسخ این سه سؤال روشن نباشد، حتی یک طرح مالی با بازده جذاب نیز ممکن است نتواند ارتباط لازم را با سرمایهگذار برقرار کند.
این موضوع برای شرکتهای کوچک و متوسط اهمیت بیشتری دارد؛ زیرا برخلاف شرکتهای بزرگ، معمولاً سابقه طولانی بازار سرمایه یا حجم گسترده اطلاعات عمومی درباره عملکردشان وجود ندارد.
بنابراین کیفیت ارائه اطلاعات اهمیت بیشتری پیدا میکند.
یک تست ساده برای سنجش آمادگی شرکت
قبل از درخواست تأمین مالی جمعی، مدیر شرکت میتواند یک آزمایش ساده انجام دهد.
فرض کنید هیچ سرمایهگذاری شرکت را نمیشناسد.
اگر مدیر نتواند در چند دقیقه توضیح دهد که «چرا سرمایه میخواهد، دقیقاً چه کاری با آن انجام میدهد، چگونه از این منابع درآمد ایجاد میکند و چگونه تعهدات مالی خود را مدیریت خواهد کرد»، احتمالاً هنوز طرح از نظر سرمایهپذیری به بلوغ کافی نرسیده است.
این آزمایش بهظاهر ساده، یک نکته مهم را مشخص میکند:
طرح خوب، طرحی نیست که فقط برای تیم مدیریتی شرکت واضح باشد؛ طرح خوب، طرحی است که برای شخصی خارج از شرکت نیز قابل فهم و قابل ارزیابی باشد.
این همان تفاوت میان «اطلاعات داخلی شرکت» و «اطلاعات سرمایهپذیر» است.
نقش سکوی تأمین مالی جمعی در این میان چیست؟
سکوی تأمین مالی جمعی صرفاً یک صفحه برای نمایش درخواست سرمایه نیست.
فرآیند تأمین مالی شامل ارزیابی اطلاعات، بررسی ساختار طرح، شناخت ریسکها، بررسی تضامین و آمادهسازی اطلاعات برای ارائه به سرمایهگذاران است.
در دستورالعمل تأمین مالی جمعی نیز نقش «عامل» و «سکو» در چارچوب مشخصی تعریف شده و انتشار اطلاعات طرح بخشی از ساختار این ابزار است.
در همین چارچوب، دستورالعملها و مصوبات مرتبط با تأمین مالی جمعی در ایران در طول زمان توسعه پیدا کردهاند؛ از جمله در حوزه سقف تأمین مالی و ضوابط انتشار اطلاعات و تبلیغات.
در جهش کراد نیز نگاه به متقاضی تأمین مالی صرفاً از زاویه «مبلغ مورد نیاز» نیست. کیفیت طرح، منطق مالی، برنامه استفاده از منابع، ریسکها، تضامین و قابلیت ارائه اطلاعات به سرمایهگذاران، همگی در کنار یکدیگر معنا پیدا میکنند.
به همین دلیل، آمادهسازی برای تأمین مالی جمعی باید قبل از ورود رسمی به فرآیند آغاز شود.
از «پول لازم داریم» تا «این سرمایه چه تغییری ایجاد میکند؟»
شاید بهترین راه برای اصلاح رویکرد شرکتها، تغییر یک سؤال باشد.
به جای اینکه مدیرعامل از خود بپرسد:
«چقدر پول لازم داریم؟»
باید بپرسد:
«اگر این پول را جذب کنیم، دقیقاً چه چیزی در کسبوکار تغییر میکند؟»
اگر پاسخ این سؤال روشن باشد، بسیاری از اجزای طرح خودبهخود شکل میگیرند.
- میزان سرمایه مورد نیاز مشخصتر میشود.
- برنامه عملیاتی شکل میگیرد.
- مصرف منابع قابل توضیح میشود.
- جریان نقدینگی بهتر دیده میشود.
- ریسکها مشخصتر میشوند.
- ساختار تضامین قابل بررسی میشود.
- بازده مورد انتظار در کنار ریسک معنا پیدا میکند.
- و در نهایت، سرمایهگذار میتواند تصمیم آگاهانهتری بگیرد.
این همان نقطهای است که تأمین مالی جمعی از یک «روش جذب پول» به یک فرآیند حرفهای تخصیص سرمایه تبدیل میشود.
چرا این نگاه برای رشد پایدار کسبوکار مهم است؟
اگر هدف شرکت صرفاً عبور از یک کمبود نقدینگی باشد، ممکن است هر منبع مالی در کوتاهمدت جذاب به نظر برسد.
اما اگر هدف رشد پایدار باشد، سؤال متفاوت میشود.
- سرمایه باید وارد بخشی از کسبوکار شود که توان ایجاد ارزش اقتصادی دارد.
- سرمایه در گردش باید چرخه عملیاتی را تقویت کند.
- توسعه تولید باید به ظرفیت فروش و بازار متصل باشد.
- افزایش منابع باید با مدیریت نقدینگی هماهنگ شود.
- و تعهدات مالی باید با توان واقعی شرکت برای ایجاد جریان نقدی سازگار باشند.
در چنین شرایطی، تأمین مالی جمعی میتواند فقط نقش تأمینکننده منابع را نداشته باشد؛ بلکه شرکت را وادار کند مدل مالی و عملیاتی خود را شفافتر، منظمتر و قابل سنجشتر کند.
این اثر کمتر دیدهشده تأمین مالی جمعی است.
گاهی ارزش اصلی جذب سرمایه، خود پول نیست؛ بلکه انضباطی است که شرکت برای جذب و مدیریت آن پول ایجاد میکند.
سوالات متداول
بزرگترین اشتباه شرکتها در درخواست تأمین مالی جمعی چیست؟
مهمترین اشتباه، تمرکز صرف بر مبلغ مورد نیاز و نادیده گرفتن منطق مصرف و بازگشت منابع است. شرکت باید بتواند توضیح دهد سرمایه جذبشده دقیقاً چه مسئلهای را حل میکند و چگونه به اجرای برنامه عملیاتی و ایجاد جریان نقدی کمک خواهد کرد.
آیا داشتن سود پیشبینیشده بالا برای موفقیت طرح کافی است؟
خیر. بازده مورد انتظار باید در کنار ریسک، برنامه عملیاتی، جریان نقدینگی، وضعیت مالی شرکت، تضامین و قابلیت اجرای طرح بررسی شود. بازده بالا بهتنهایی جایگزین شفافیت و اعتبار اطلاعات نمیشود.
آیا تأمین سرمایه در گردش برای تأمین مالی جمعی مناسب است؟
سرمایه در گردش میتواند موضوع مناسبی برای تأمین مالی باشد، اما باید دقیقاً مشخص شود منابع برای چه فعالیتی مصرف میشوند و چرخه تبدیل منابع به فروش و نقدینگی چگونه است. عنوان کلی «سرمایه در گردش» بدون توضیح اقتصادی کافی نیست.
چرا شفافیت اطلاعات در تأمین مالی جمعی اهمیت دارد؟
زیرا سرمایهگذار بر اساس اطلاعات موجود درباره طرح تصمیم میگیرد. هرچه اطلاعات مربوط به کسبوکار، مصرف منابع، ریسکها، برنامه عملیاتی و وضعیت مالی شفافتر باشد، ارزیابی ریسک و تصمیمگیری سرمایهگذار نیز دقیقتر خواهد بود.
آیا داشتن ضمانت به معنی کمریسک بودن کامل طرح است؟
خیر. ضمانت یکی از ابزارهای مدیریت یا پوشش ریسک است و باید اعتبار، شرایط و حدود آن بررسی شود. علاوه بر تضمین، کیفیت کسبوکار، برنامه عملیاتی، نقدینگی و توان ایفای تعهدات نیز اهمیت دارند.
آیا شرکت باید قبل از درخواست تأمین مالی جمعی برنامه عملیاتی مشخصی داشته باشد؟
بله. برنامه عملیاتی باید نشان دهد منابع جذبشده چه فعالیتهایی را تأمین میکنند، زمانبندی اجرای طرح چیست و چگونه میتوان میزان پیشرفت را ارزیابی کرد. بدون چنین برنامهای، پیشبینیهای مالی نیز اعتبار کمتری خواهند داشت.
سرمایهگذاران هنگام بررسی یک طرح تأمین مالی جمعی به چه مواردی توجه کنند؟
سرمایهگذاران بهتر است علاوه بر بازده مورد انتظار، مدل کسبوکار، وضعیت مالی شرکت، نحوه مصرف منابع، برنامه عملیاتی، ریسکهای طرح، نقدینگی، تضامین و سابقه عملکرد متقاضی را بررسی کنند. در چارچوبهای بینالمللی نیز اطلاعات مربوط به ریسک و وضعیت مالی از اجزای مهم ارزیابی پیشنهادهای تأمین مالی جمعی محسوب میشوند.
جمعبندی: بزرگترین اشتباه، درخواست سرمایه قبل از آمادهکردن منطق سرمایه است
اگر بخواهیم تمام بحث را در یک جمله خلاصه کنیم، پاسخ به سؤال عنوان مقاله این است:
بزرگترین اشتباه شرکتها هنگام درخواست تأمین مالی جمعی این است که تصور میکنند «نیاز مالی» بهتنهایی دلیل کافی برای جذب سرمایه است.
سرمایهگذار به کمبود نقدینگی شرکت رأی نمیدهد؛ به قابلیت اجرای یک طرح اقتصادی اعتماد میکند.
به همین دلیل، شرکتی که قصد استفاده از تأمین مالی جمعی دارد، باید پیش از اعلام مبلغ مورد نیاز، پاسخ روشنی برای چند سؤال اساسی داشته باشد: منابع دقیقاً کجا مصرف میشوند؟ برنامه عملیاتی چیست؟ سرمایه چگونه به درآمد یا جریان نقدی تبدیل میشود؟ ریسکهای اصلی کداماند؟ نقدینگی چگونه مدیریت خواهد شد؟ تضامین چه نقشی دارند؟ و در طول اجرای طرح چگونه اطلاعات به سرمایهگذاران گزارش خواهد شد؟
در این نگاه، تأمین مالی جمعی صرفاً یک مسیر جایگزین برای تأمین پول نیست.
این ابزار، یک آزمون برای آمادگی مالی، عملیاتی و مدیریتی شرکت نیز هست.
شرکتی که بتواند این آزمون را با موفقیت پشت سر بگذارد، نهتنها شانس بیشتری برای جذب سرمایه خواهد داشت، بلکه احتمالاً پس از جذب سرمایه نیز آمادگی بیشتری برای مدیریت منابع و ایجاد رشد پایدار خواهد داشت.
و شاید دقیقاً همین نکته، مرز میان یک «درخواست تأمین مالی» و یک طرح سرمایهپذیر باشد.

دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *