

جذب سرمایه پایان مسیر نیست
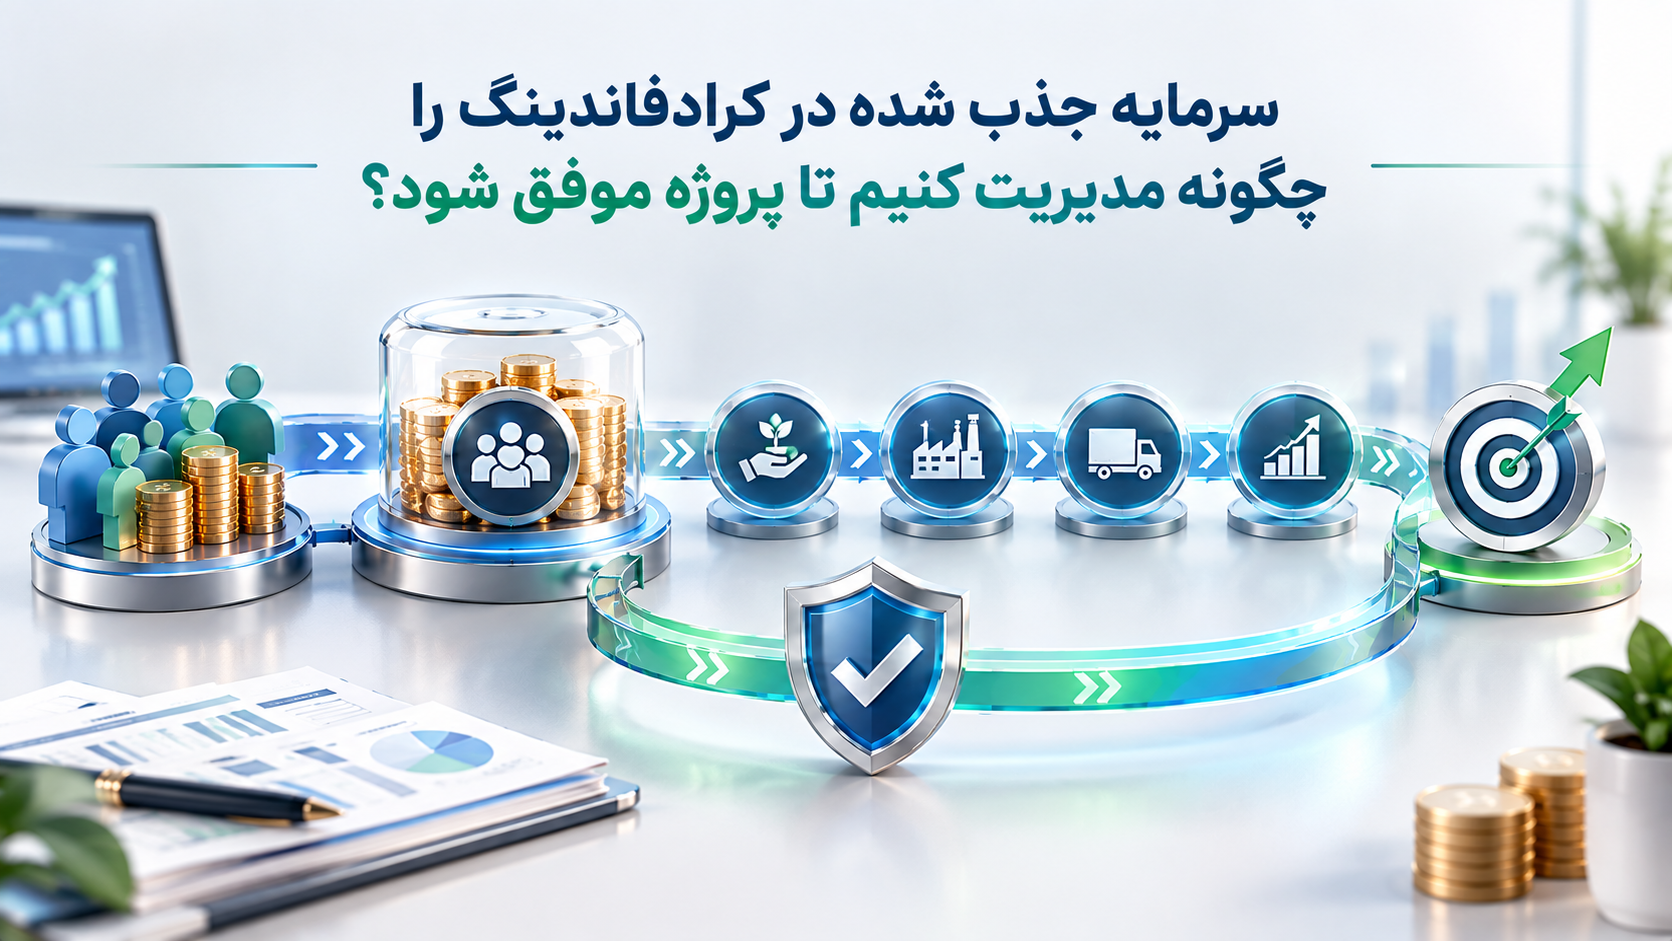
مدیریتسرمایه جذبشده در کراودفاندینگ، یکی از مهمترین عوامل تعیینکننده موفقیت یک طرح تأمین مالی جمعی است. بسیاری از شرکتها تصور میکنند دشوارترین قسمت پروژه، عبور از فرآیند ارزیابی و جذب منابع مالی است؛ در حالی که پس از تأمین مالی، یک مسئله مهمتر آغاز میشود: چگونه باید منابع جذبشده را بهگونهای مصرف کرد که هم برنامه عملیاتی طرح محقق شود، هم نقدینگی شرکت دچار اختلال نشود و هم اعتماد سرمایهگذاران حفظ شود؟
این مسئله بهخصوص در طرحهای تولیدی اهمیت بیشتری پیدا میکند. شرکتی که برای خرید مواد اولیه، افزایش ظرفیت تولید، توسعه خط بستهبندی یا تأمین موجودی کالا سرمایه جذب کرده است، صرفاً با دریافت وجه به موفقیت نمیرسد. سرمایه باید در زمان مناسب وارد چرخه عملیات شود، به موجودی و تولید تبدیل شود، محصول به فروش برسد، وجه حاصل دوباره به چرخه نقدینگی بازگردد و در نهایت تعهدات مالی طرح در موعد مقرر انجام شود.
در واقع، میتوان سرمایه جذبشده در تأمین مالی جمعی را مانند سوخت یک موتور در نظر گرفت. داشتن سوخت بهتنهایی خودرو را به مقصد نمیرساند؛ اگر موتور، مسیر، زمانبندی و سیستم کنترل مناسبی وجود نداشته باشد، حتی منابع مالی قابلتوجه نیز ممکن است به نتیجه مطلوب منجر نشوند.
اهمیت این موضوع با توسعه بازار تأمین مالی جمعی بیشتر شده است. گزارش بازار تأمین مالی جمعی اتحادیه اروپا برای سال ۲۰۲۵ نشان میدهد که این ابزار بهطور فزایندهای برای تأمین مالی کسبوکارها و شرکتهای کوچک و متوسط مورد استفاده قرار میگیرد و در سال ۲۰۲۴ بیش از ۴.۲۵ میلیارد یورو سرمایه از طریق این بازار جذب شده است. در چنین بازاری، کیفیت اجرای پروژه و شفافیت پس از جذب سرمایه، به اندازه مرحله تأمین منابع اهمیت پیدا میکند.
اولین اصل مدیریت سرمایه؛ پول پروژه را با پول شرکت اشتباه نگیریم
یکی از اشتباهات رایج در مدیریت منابع تأمین مالیشده این است که شرکت پس از دریافت سرمایه، آن را وارد حسابهای عمومی خود میکند و سپس هزینهها بدون تفکیک دقیق انجام میشوند.
از منظر مدیریتی، این روش میتواند ردیابی منابع را دشوار کند. در مقابل، سرمایه جذبشده باید از همان ابتدا دارای یک «هویت مالی» مشخص باشد؛ یعنی مدیر شرکت بتواند در هر مقطع پاسخ دهد که چه مقدار از منابع جذبشده دریافت شده، چه مقدار مصرف شده، برای چه منظوری هزینه شده، چه مقدار در موجودی یا تولید قرار گرفته و چه میزان هنوز در دسترس است.
این موضوع فقط یک مسئله حسابداری نیست. در تأمین مالی جمعی، منابع در ارتباط مستقیم با یک طرح مشخص جذب میشوند و سرمایهگذاران بر مبنای اطلاعات منتشرشده درباره همان طرح تصمیم میگیرند. بنابراین میان هدف اعلامشده برای جذب سرمایه و مصرف واقعی منابع باید ارتباط روشن وجود داشته باشد.
به همین دلیل، برنامه عملیاتی طرح نباید یک سند صرفاً اداری برای مرحله ارزیابی باشد. این برنامه باید پس از دریافت سرمایه نیز بهعنوان نقشه راه مالی و اجرایی پروژه مورد استفاده قرار گیرد.
اگر در برنامه طرح آمده است که ۶۰ درصد منابع برای خرید مواد اولیه، ۲۵ درصد برای تولید و ۱۵ درصد برای هزینههای مرتبط با توسعه بازار مصرف میشود، تغییر این ترکیب بدون بررسی اثر آن بر مدل مالی پروژه میتواند ریسک ایجاد کند.
سرمایه جذبشده باید به «برنامه مصرف» تبدیل شود
مدیریت سرمایه زمانی عملیاتی میشود که مبلغ کلی جذبشده به مجموعهای از جریانهای قابل اندازهگیری تبدیل شود.
فرض کنیم یک شرکت دارویی برای تأمین سرمایه در گردش تولید یک محصول دارویی، منابع مالی جذب کرده است. عدد نهایی ممکن است مثلاً ۱۰۰ میلیارد ریال باشد؛ اما این عدد بهتنهایی برای مدیر مالی ارزش عملیاتی محدودی دارد.
آنچه اهمیت دارد این است که این ۱۰۰ میلیارد ریال چگونه در طول زمان مصرف میشود.
بخشی ممکن است برای خرید ماده اولیه، بخشی برای بستهبندی، بخشی برای هزینههای تولید و بخشی برای ایجاد موجودی موردنیاز اختصاص پیدا کند. در این شرایط، شرکت نباید فقط بپرسد «چقدر پول داریم؟» بلکه باید سؤال دقیقتری مطرح کند: «این پول در چه تاریخی، برای چه فعالیتی و با چه نرخ بازگشتی از چرخه عملیات خارج و دوباره وارد خواهد شد؟»
این همان نقطهای است که مدیریت نقدینگی با مدیریت سرمایه در گردش پیوند میخورد.
سرمایه در گردش، در بسیاری از پروژههای تولیدی، مانند آب در یک سیستم آبیاری است. اگر همه آب در ابتدای مسیر تخلیه شود، ممکن است بخشهای انتهایی با کمبود مواجه شوند. سرمایه نیز اگر در ماههای ابتدایی بدون توجه به زمانبندی تولید و فروش مصرف شود، ممکن است شرکت در میانه اجرای پروژه با کمبود نقدینگی مواجه شود.
در صنایع دارویی، مدیریت سرمایه بیشتر از یک مسئله مالی است
چرخه تولید دارو به زمانبندی دقیق منابع نیاز دارد
صنایع دارویی یکی از حوزههایی هستند که در آن مدیریت منابع جذبشده حساسیت بیشتری دارد. خرید مواد اولیه، تولید، کنترل کیفیت، بستهبندی، نگهداری و توزیع، هرکدام زمان و الزامات خاص خود را دارند.
در تولید دارویی، حتی اگر شرکت منابع مالی کافی در اختیار داشته باشد، نمیتواند الزاماً همه آن را سریعاً به فروش تبدیل کند. بخشی از منابع ممکن است برای خرید مواد اولیه یا ایجاد موجودی اختصاص پیدا کند و تا زمان تکمیل فرآیند تولید و فروش، در چرخه سرمایه در گردش باقی بماند.
اهمیت ردیابی در این صنعت نیز بالاست. برای نمونه، اصول مستندسازی تولید دارویی بر ثبت دقیق اطلاعات مربوط به هر بچ تولیدی تأکید دارند. بنابراین از منظر مدیریتی، همانطور که تولید باید قابل ردیابی باشد، جریان منابع مالی نیز بهتر است تا حد امکان قابل ردیابی باشد.
این رویکرد به شرکت اجازه میدهد بین سه موضوع ارتباط برقرار کند: منبع مالی، فعالیت تولیدی و نتیجه اقتصادی.
اگر سرمایه جذبشده برای خرید ماده اولیه یک محصول مشخص مصرف شده، گزارش داخلی شرکت باید بتواند نشان دهد این خرید چه میزان تولید ایجاد کرده، تولید در چه مرحلهای قرار دارد و فروش حاصل از آن چه زمانی انتظار میرود.
ریسک موجودی در داروسازی را نباید نادیده گرفت
یکی از چالشهای مهم صنایع دارویی، مدیریت موجودی است. موجودی بیش از نیاز میتواند سرمایه را برای مدت طولانی درگیر کند و موجودی کمتر از نیاز نیز ممکن است موجب اختلال در تولید یا تأمین بازار شود.
در نتیجه، استفاده از سرمایه جذبشده برای خرید مواد اولیه نباید صرفاً بر اساس «تخفیف خرید حجمی» تصمیمگیری شود. شرکت باید همزمان مدت خواب سرمایه، پیشبینی فروش، ظرفیت تولید و زمان مصرف مواد را نیز در نظر بگیرد.
این همان تفاوت میان خرج کردن سرمایه و بهکارگیری سرمایه است.
خرج کردن یعنی پول از حساب خارج شود؛ اما بهکارگیری یعنی پول وارد چرخهای شود که برای آن در برنامه مالی و عملیاتی پروژه، خروجی مشخص تعریف شده است.
صنایع غذایی؛ جایی که سرعت گردش سرمایه اهمیت بیشتری پیدا میکند
سرمایه در گردش در صنایع غذایی با تقویم فروش حرکت میکند
در صنایع غذایی، مدیریت سرمایه جذبشده ویژگی متفاوتی دارد. سرعت گردش موجودی، تاریخ مصرف، فصل فروش، قیمت مواد اولیه و شرایط توزیع میتوانند مستقیماً بر نقدینگی اثر بگذارند.
فرض کنید یک شرکت برای افزایش تولید یک محصول غذایی در آستانه یک فصل پرتقاضا، از طریق تأمین مالی جمعی سرمایه جذب کرده است. اگر شرکت منابع را زودتر از زمان مناسب برای خرید حجم زیادی از مواد اولیه یا بستهبندی مصرف کند، ممکن است سرمایه برای مدتی طولانی در انبار باقی بماند.
از سوی دیگر، اگر خرید بیش از حد به تأخیر بیفتد، افزایش قیمت مواد اولیه یا اختلال در زنجیره تأمین میتواند برنامه تولید را تحت فشار قرار دهد.
پس مدیریت سرمایه در اینجا بیشتر شبیه تنظیم یک ساعت است تا پر کردن یک مخزن. مسئله فقط مقدار منابع نیست؛ زمان مصرف منابع نیز اهمیت دارد.
موفقیت پروژه غذایی به گردش سریع و قابل پیشبینی نقدینگی وابسته است
در یک پروژه غذایی موفق، سرمایه جذبشده باید بتواند یک چرخه نسبتاً روشن ایجاد کند:
منابع مالی ← خرید مواد اولیه ← تولید ← توزیع ← فروش ← دریافت وجه ← تأمین مرحله بعدی تولید.
هرچه شرکت بهتر بتواند این چرخه را مدیریت کند، سرمایه جذبشده با دفعات بیشتری در فعالیت اقتصادی مورد استفاده قرار میگیرد.
برای همین است که در برخی پروژههای سرمایه در گردش، یک منبع مالی ممکن است در طول دوره پروژه چند بار در چرخه خرید و فروش قرار بگیرد. اما این اتفاق تنها زمانی ارزش اقتصادی ایجاد میکند که چرخه وصول مطالبات، خرید مجدد و تولید بهدرستی برنامهریزی شده باشد.
مدیریت نقدینگی؛ تفاوت بین سودآوری روی کاغذ و موفقیت واقعی
یک پروژه ممکن است روی کاغذ سودآور باشد، اما به دلیل کمبود نقدینگی با مشکل مواجه شود.
برای مثال، شرکتی را تصور کنید که مواد اولیه را خریداری کرده، تولید انجام داده و حتی فروش مناسبی نیز دارد؛ اما مشتریان آن با تأخیر وجه خود را پرداخت میکنند. در چنین شرایطی، سود حسابداری لزوماً به معنی وجود وجه نقد نیست.
اگر همزمان موعد پرداخت تعهدات تأمین مالی جمعی نزدیک باشد، شرکت با یک مسئله جدی مواجه میشود: سود دارد، اما نقدینگی کافی ندارد.
بنابراین در زمان استفاده از منابع تأمین مالی جمعی، بهتر است شرکت علاوه بر صورت سود و زیان، یک برنامه جریان نقدی پروژه نیز داشته باشد.
در این برنامه باید مشخص باشد چه زمانی منابع دریافت میشوند، چه زمانی برای خرید و تولید هزینه میشوند، چه زمانی فروش انجام میشود، چه زمانی مطالبات وصول میشوند و چه زمانی تعهدات مالی پروژه سررسید خواهند شد.
این مدل به مدیر اجازه میدهد قبل از ایجاد بحران، کسری نقدینگی احتمالی را شناسایی کند.
مصرف منابع مطابق طرح؛ چرا انحراف مالی خطرناک است؟
در تأمین مالی جمعی، سرمایهگذار تصمیم خود را بر اساس اطلاعاتی که درباره پروژه دریافت کرده است اتخاذ میکند. بنابراین اگر منابع برای هدفی متفاوت از هدف اعلامشده مصرف شوند، مسئله صرفاً یک تغییر داخلی در شرکت نیست.
برای نمونه، اگر طرح برای توسعه تولید یک محصول دارویی مشخص تأمین مالی شده باشد، استفاده از منابع برای خرید دارایی دیگری که در برنامه طرح پیشبینی نشده است، میتواند ارتباط میان سرمایهگذاری و پروژه اصلی را مخدوش کند.
اصل مهم این است که منابع جذبشده باید مطابق چارچوب و اهداف طرح مصرف شوند و هزینهکرد خارج از طرح بدون طی فرآیندهای لازم و مجاز انجام نشود.
این موضوع در چارچوب مقررات تأمین مالی جمعی نیز اهمیت دارد. در مقررات و رویههای این حوزه، افشای اطلاعات مربوط به پروژه، ریسکها، شرایط تأمین مالی و ماهیت استفاده از منابع از عناصر مهم شفافیت محسوب میشود.
در بازارهای بینالمللی نیز «هدف استفاده از منابع» یکی از محورهای اصلی اطلاعاتی در تأمین مالی جمعی محسوب میشود. برای نمونه، مقررات Regulation Crowdfunding در آمریکا بر افشای هدف و نحوه استفاده مورد انتظار از منابع تأکید دارد.
بنابراین، شرکت متقاضی بهتر است از همان ابتدای پروژه یک اصل مدیریتی ساده داشته باشد: هر ریال جذبشده باید بتواند به یک ردیف مشخص از برنامه پروژه متصل شود.
اعتماد سرمایهگذاران چگونه با مدیریت سرمایه ساخته میشود؟
اعتماد در تأمین مالی جمعی با یک تبلیغ یا یک نرخ بازده جذاب ایجاد نمیشود. اعتماد نتیجه مجموعهای از رفتارهای قابل مشاهده است.
وقتی شرکت منابع را مطابق طرح مصرف میکند، گزارشهای دورهای را دقیق ارائه میدهد، انحرافات را پنهان نمیکند، ریسکها را بهموقع اعلام میکند و تعهدات خود را طبق برنامه مدیریت میکند، بهتدریج یک سابقه قابل اتکا شکل میگیرد.
در مقابل، حتی یک پروژه سودآور نیز اگر از نظر شفافیت اطلاعاتی ضعیف باشد، ممکن است برای سرمایهگذار ابهام ایجاد کند.
در تأمین مالی جمعی، این موضوع اهمیت مضاعف دارد؛ زیرا سرمایهگذاران متعدد هستند و هرکدام بخشی از منابع پروژه را تأمین کردهاند.
به همین دلیل، مدیریت سرمایه فقط یک وظیفه مدیر مالی نیست؛ بخشی از رابطه شرکت با جامعه سرمایهگذاران است.
یک مدل عملی برای مدیریت سرمایه جذبشده
مدیریت سرمایه را میتوان به یک چرخه چهارمرحلهای تبدیل کرد؛ نه بهعنوان یک چکلیست اداری، بلکه بهعنوان یک سیستم کنترل پروژه.
در مرحله نخست، شرکت باید «نقشه مصرف سرمایه» را مشخص کند. این نقشه باید از برنامه عملیاتی طرح استخراج شود و به فعالیتهای واقعی مانند خرید مواد اولیه، تولید، توسعه ظرفیت، بستهبندی، توزیع یا سایر هزینههای مجاز پروژه متصل باشد.
در مرحله دوم، باید برای هر بخش، زمان مصرف تعیین شود. اینجا مدیریت نقدینگی وارد عمل میشود. ممکن است یک هزینه از نظر مبلغ کوچک باشد، اما اگر زودتر از زمان مناسب پرداخت شود، نقدینگی پروژه را تحت فشار قرار دهد.
در مرحله سوم، شرکت باید مصرف واقعی را با برنامه مقایسه کند. اختلاف میان برنامه و عملکرد، بهخودیخود نشانه شکست نیست؛ اما باید علت آن مشخص باشد. افزایش قیمت مواد اولیه، تأخیر در فروش، تغییر حجم سفارش یا مشکلات زنجیره تأمین ممکن است باعث انحراف شوند.
در مرحله چهارم، اطلاعات باید به گزارش مدیریتی و در صورت لزوم گزارشهای دورهای تبدیل شود. این مرحله حلقه اتصال مدیریت داخلی شرکت با شفافیت در برابر سرمایهگذاران است.
در نتیجه، چرخه واقعی چنین است:
برنامهریزی ← تخصیص منابع ← اجرا ← اندازهگیری ← گزارش ← اصلاح برنامه ← ادامه اجرا
این چرخه، سرمایه جذبشده را از یک «مبلغ دریافتشده» به یک «سیستم تأمین مالی برای رشد» تبدیل میکند.
جهش کراد و اهمیت مدیریت منابع پس از تأمین مالی
در فرآیند تأمین مالی جمعی، ارزیابی متقاضی و طرح پیش از انتشار فراخوان اهمیت زیادی دارد؛ اما کیفیت اجرای طرح پس از تأمین مالی نیز بخش مهمی از مسیر موفقیت پروژه است.
در جهش کراد، همانند منطق کلی حاکم بر تأمین مالی جمعی تحت نظارت بازار سرمایه و شرکت دانش بنیان فرابورس ایران، هدف صرفاً اتصال یک شرکت به منابع مالی نیست؛ بلکه طرح باید از منظر مالی و اجرایی قابل بررسی باشد و اطلاعات موردنیاز برای تصمیمگیری سرمایهگذاران ارائه شود.
برای متقاضیان، این موضوع یک پیام مهم دارد: بهتر است قبل از درخواست تأمین مالی، نهفقط مبلغ موردنیاز و نرخ سود پیشبینی شده مشخص باشد، بلکه برنامه مصرف منابع، چرخه سرمایه در گردش، زمانبندی تولید و فروش و برنامه مدیریت نقدینگی نیز بهصورت دقیق طراحی شده باشد.
هرچه این نقشه شفافتر باشد، هم فرآیند اجرای پروژه منظمتر خواهد شد و هم توضیح عملکرد طرح برای سرمایهگذاران سادهتر خواهد بود.
از سرمایه جذبشده تا رشد پایدار
سرمایه زمانی ارزش واقعی خود را نشان میدهد که بتواند یک چرخه اقتصادی ایجاد کند.
اگر سرمایه جذبشده صرف هزینههای پراکنده شود، ممکن است شرکت برای مدتی نقدینگی بیشتری در اختیار داشته باشد، اما الزاماً رشد پایدار ایجاد نمیشود.
در مقابل، اگر منابع به شکل هدفمند وارد تولید، سرمایه در گردش، توسعه ظرفیت یا فعالیتهای مشخص پروژه شوند و سپس از محل فروش و جریان عملیاتی دوباره به چرخه کسبوکار بازگردند، سرمایه میتواند اثر چندبرابری در عملیات شرکت ایجاد کند.
این موضوع در صنایع دارویی و غذایی اهمیت ویژهای دارد؛ زیرا بخش قابلتوجهی از سرمایه در گردش در موجودی مواد اولیه، محصول در جریان ساخت، محصول نهایی و مطالبات تجاری قرار میگیرد.
بنابراین معیار موفقیت یک پروژه نباید فقط این باشد که «آیا سرمایه جذب شد؟»
سؤال دقیقتر این است:
آیا سرمایه جذبشده توانست طبق برنامه وارد چرخه عملیاتی شود و از طریق ایجاد تولید، فروش و جریان نقدی، پروژه را به نقطهای برساند که بتواند تعهدات خود را نیز بهموقع انجام دهد؟
این تفاوت، مرز میان تأمین مالی و تأمین مالی مؤثر است.
سرمایهگذاران هنگام بررسی یک طرح چه چیزی را باید ببینند؟
از نگاه سرمایهگذار، مدیریت سرمایه یکی از موضوعاتی است که میتواند کیفیت اجرای یک طرح را بهتر آشکار کند.
سرمایهگذار باید بداند منابع دقیقاً برای چه کاری جذب شدهاند، دوره اجرای طرح چقدر است، سرمایه در چه مرحلهای از چرخه عملیاتی قرار میگیرد، چه ریسکهایی در صنعت وجود دارد، بازده مورد انتظار چگونه شکل میگیرد و چه تضامینی برای تعهدات طرح در نظر گرفته شده است.
در طرحهای دارویی، بررسی چرخه تولید، مواد اولیه، مجوزات لازم، ظرفیت فروش و ریسکهای مرتبط با موجودی اهمیت بیشتری پیدا میکند.
در طرحهای صنایع غذایی، فصل فروش، گردش موجودی، قیمت مواد اولیه، شبکه توزیع و سرعت وصول مطالبات میتوانند اهمیت بیشتری داشته باشند.
بنابراین یک سرمایهگذار حرفهای نباید صرفاً به یک عدد، مثلاً نرخ بازده، نگاه کند. نرخ بازده زمانی معنا پیدا میکند که در کنار مدت سرمایهگذاری، ریسک پروژه، وضعیت نقدینگی، مدل درآمدی و تضامین تحلیل شود.
سوالات متداول
سرمایه جذبشده در کرادفاندینگ را چگونه باید مدیریت کرد؟
سرمایه باید مطابق برنامه عملیاتی و هدف اعلامشده طرح تخصیص پیدا کند. شرکت باید برای مصرف منابع، زمانبندی نقدینگی، سرمایه در گردش، تولید، فروش و ایفای تعهدات مالی برنامه مشخص داشته باشد و عملکرد واقعی را بهطور مستمر با برنامه اولیه مقایسه کند.
آیا سرمایه جذبشده را میتوان برای هزینههای دیگری غیر از طرح استفاده کرد؟
اصل اساسی این است که منابع باید در چارچوب هدف و برنامه مصوب طرح مصرف شوند و هزینهکرد خارج از طرح نباید بدون بررسی الزامات قراردادی، مقرراتی و فرآیندهای لازم انجام شود. هدف از این محدودیت، حفظ ارتباط میان منابع سرمایهگذاران و پروژهای است که بر مبنای آن تأمین مالی انجام شده است.
چرا مدیریت سرمایه در گردش در پروژههای کرادفاندینگ اهمیت دارد؟
زیرا بسیاری از طرحها برای تولید یا توسعه کسبوکار به سرمایه در گردش نیاز دارند. اگر زمان خرید مواد اولیه، تولید، فروش و وصول مطالبات با زمانبندی تعهدات مالی هماهنگ نباشد، حتی یک کسبوکار سودآور نیز ممکن است با کمبود نقدینگی مواجه شود.
آیا وجود تضمین به معنی بینیازی از مدیریت سرمایه است؟
خیر. تضمین میتواند بخشی از ریسک عدم ایفای تعهدات را پوشش دهد، اما جایگزین مدیریت عملیاتی، مدیریت نقدینگی، کنترل هزینه و اجرای صحیح طرح نیست.
سرمایهگذار از کجا میتواند نحوه پیشرفت پروژه را بررسی کند؟
اطلاعات منتشرشده درباره طرح، گزارشهای دورهای و سایر اطلاعات رسمی ارائهشده در چارچوب مقررات در سکو میتوانند مبنای بررسی سرمایهگذار باشند. در کنار این اطلاعات، سرمایهگذار باید ریسکهای صنعت، مدل درآمدی، دوره سرمایهگذاری، بازده مورد انتظار و تضامین را نیز در نظر بگیرد.
مدیریت سرمایه در طرحهای دارویی چه تفاوتی با سایر پروژهها دارد؟
در پروژههای دارویی، چرخه خرید مواد اولیه، تولید، کنترل کیفیت، نگهداری و فروش میتواند طولانی و حساس باشد. بنابراین مدیریت موجودی، زمانبندی تولید و ردیابی هزینهها اهمیت بیشتری پیدا میکند و سرمایه ممکن است برای مدتی در مراحل مختلف چرخه تولید درگیر باشد.
چرا صنایع غذایی به مدیریت نقدینگی دقیق نیاز دارند؟
در صنایع غذایی، سرعت گردش موجودی، تاریخ مصرف، نوسان قیمت مواد اولیه، فصل فروش و زمان وصول مطالبات میتوانند مستقیماً بر نقدینگی اثر بگذارند. بنابراین زمانبندی مصرف سرمایه به اندازه مبلغ سرمایه اهمیت دارد.
مهمترین تفاوت جذب سرمایه با مدیریت سرمایه چیست؟
جذب سرمایه یعنی تأمین منابع موردنیاز؛ مدیریت سرمایه یعنی تبدیل آن منابع به فعالیت اقتصادی برنامهریزیشده. یک پروژه زمانی به تأمین مالی مؤثر دست پیدا میکند که منابع جذبشده بتوانند به تولید، فروش، جریان نقدی و رشد پایدار کسبوکار منجر شوند.
جمعبندی؛ سرمایه خوب، سرمایهای است که مسیر آن مشخص باشد
تأمین مالی جمعی زمانی میتواند به رشد واقعی کسبوکار منجر شود که فرآیند جذب سرمایه با فرآیند مدیریت سرمایه پیوند بخورد.
شرکت متقاضی باید از قبل بداند که:
- منابع برای چه منظوری جذب میشوند،
- چه زمانی مصرف خواهند شد،
- چه مقدار از سرمایه در گردش قرار میگیرد،
- چه زمانی به فروش تبدیل میشود،
- چگونه نقدینگی لازم برای اجرای پروژه و ایفای تعهدات تأمین خواهد شد.
در صنایع دارویی، این مسئله با مدیریت موجودی، برنامه تولید و ردیابی فرآیندها گره خورده است. در صنایع غذایی نیز سرعت گردش موجودی، زمانبندی خرید و فروش و مدیریت نقدینگی نقش پررنگتری پیدا میکند.
از سوی دیگر، سرمایهگذار باید بتواند از طریق اطلاعات شفاف، گزارشهای دورهای، شناخت ریسکها و ارائه تضامین، تصویری منطقی از نحوه استفاده از منابع به دست آورد.
در نهایت، موفقیت یک طرح تأمین مالی جمعی در لحظه تأمین منابع تعیین نمیشود. موفقیت واقعی زمانی شکل میگیرد که سرمایه جذبشده بهدرستی تخصیص پیدا کند، مطابق طرح مصرف شود، وارد چرخه عملیاتی شود، به تولید و فروش کمک کند و در نهایت به رشد پایدار کسبوکار و ایفای تعهدات مالی منجر شود.
به بیان سادهتر، کرادفاندینگ فقط راهی برای پیدا کردن پول نیست؛ بلکه یک قرارداد اعتماد میان کسبوکار، سرمایهگذار و سازوکار نظارتی بازار سرمایه است. هرچه این سرمایه با انضباط بیشتری مدیریت شود، احتمال آنکه منابع مالی به نتیجه اقتصادی مورد انتظار تبدیل شوند، بیشتر خواهد بود.

دیدگاه خود را ثبت کنید.
نشانی ایمیل شما منتشر نخواهد شد. بخشهای موردنیاز علامتگذاری شدهاند *